インボイスの7割控除とは?|未登録の一人親方が単価の話し合いで確認すること
この記事は約18分で読めます
(2026年10月時点の制度情報です。制度は変わることがあるので、実際の判断は税務署や専門家に確認してください)
インボイスが始まったとき、会社でも「登録する・しない」の話が出ました。登録した人もいれば、しなかった人もいました。会社は、登録しなかった人とは、支払いの扱いを変えていました。
扱いを変えないと、登録した人だけが損をするのではないか。私はそう思っています。
2026年10月1日から、インボイスに登録していない人に代金を払ったとき、払う側が消費税の計算で差し引ける分が、8割から7割に減りました。この記事では、さきほどの疑問を、受け取る側と払う側の数字に分けて考えます。 そのうえで、単価を話し合うときに確かめることを整理します。
この記事でわかること
- 10月から何が変わったか(8割から7割へ)
- 同じ代金110で、受け取る側と払う側の数字がどう違うか
- 単価を話し合うときに、国のQ&Aが示している線
- 登録していない人・登録した人・応援へ払う人が、それぞれ確認すること
- 建設職人へのアンケートで分かること
この記事で使う言葉
- 払う側:代金を払う人。元請や、応援の職人に払う一人親方
- 受け取る側:代金を受け取る人。この記事では一人親方
- 差し引く(控除):売上にかかる消費税から、仕入れや経費にかかる消費税のうち、ルール上引ける分を引くこと
- 本則課税:この差し引きで、納める消費税を計算する方法。この記事の「7割」が関係するのは、この方法の人です
- 簡易課税・2割特例:売上にかかる消費税をもとに、決まった割合で計算する方法。払った消費税を一つずつ引かないので、相手が登録しているかどうかは計算に出てきません
先に答えを置きます
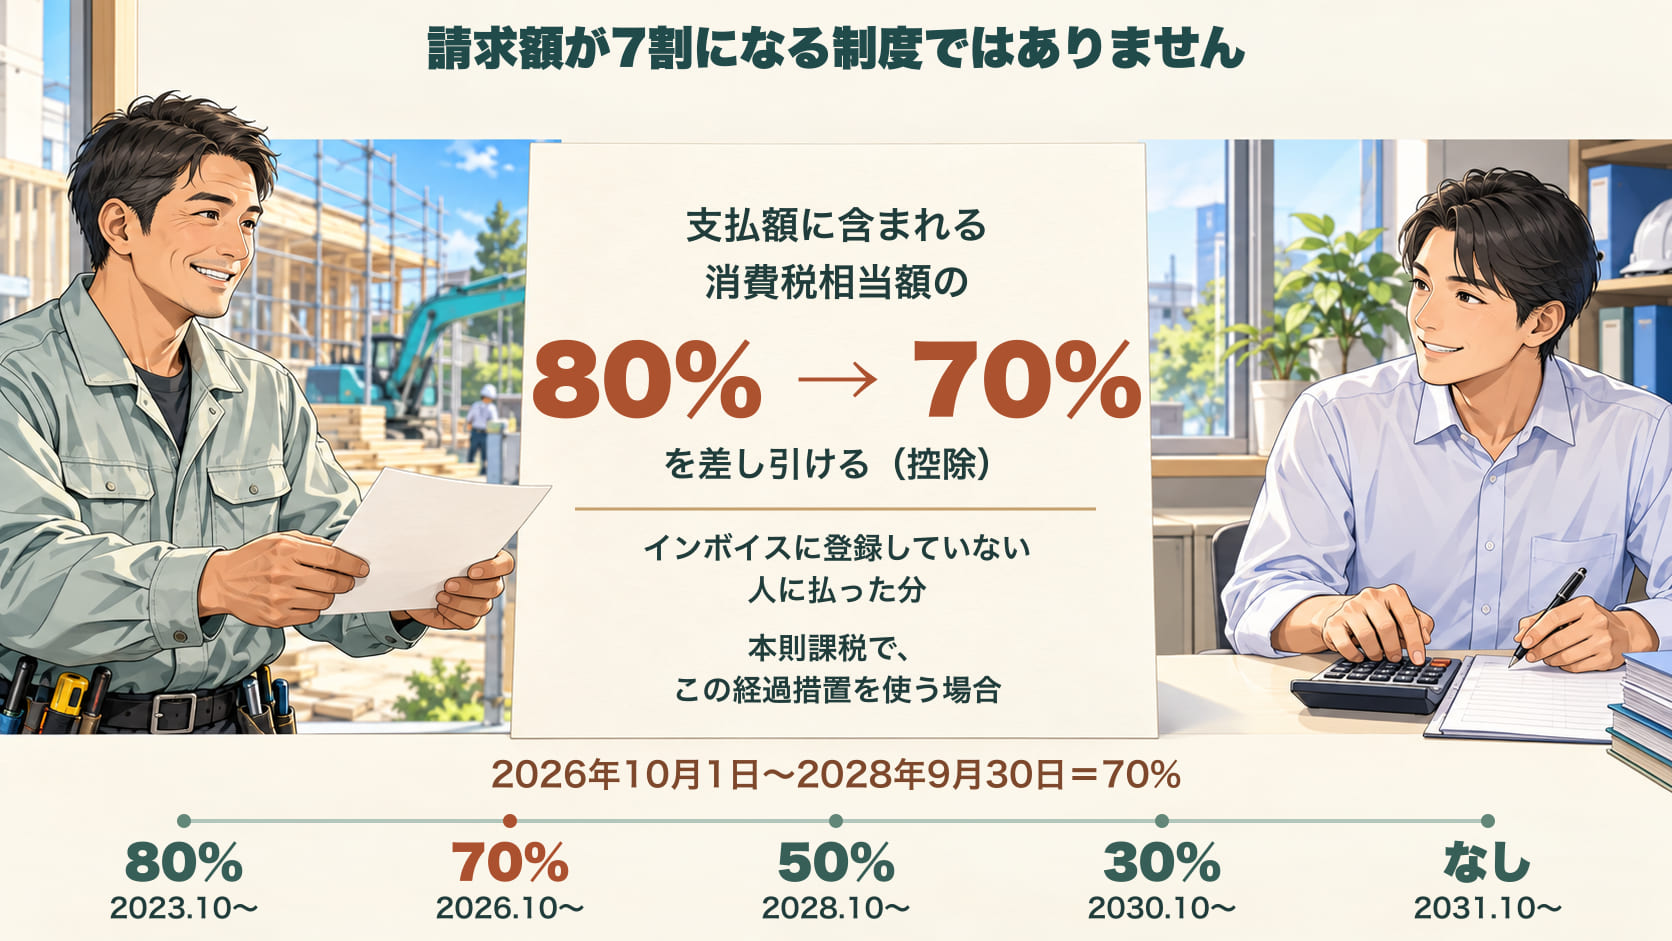
- 10月1日から、インボイスに登録していない人に払った分について、払う側が差し引ける消費税が8割から7割に減りました。 2028年9月までは7割。その後は5割、3割と減り、2031年10月からはゼロになります
- あなたの請求額が7割になる、という話ではありません。 変わるのは、払う側の消費税の計算です
- 税込110の仕事で見ると(2章の例の条件)、払う側の負担は、登録している人に払う場合より、9月までは2、10月からは3多くなります。10月からの増え方は1です。 払う側が簡易課税や2割特例なら、相手が登録しているかどうかで、払う側の納める消費税は変わりません
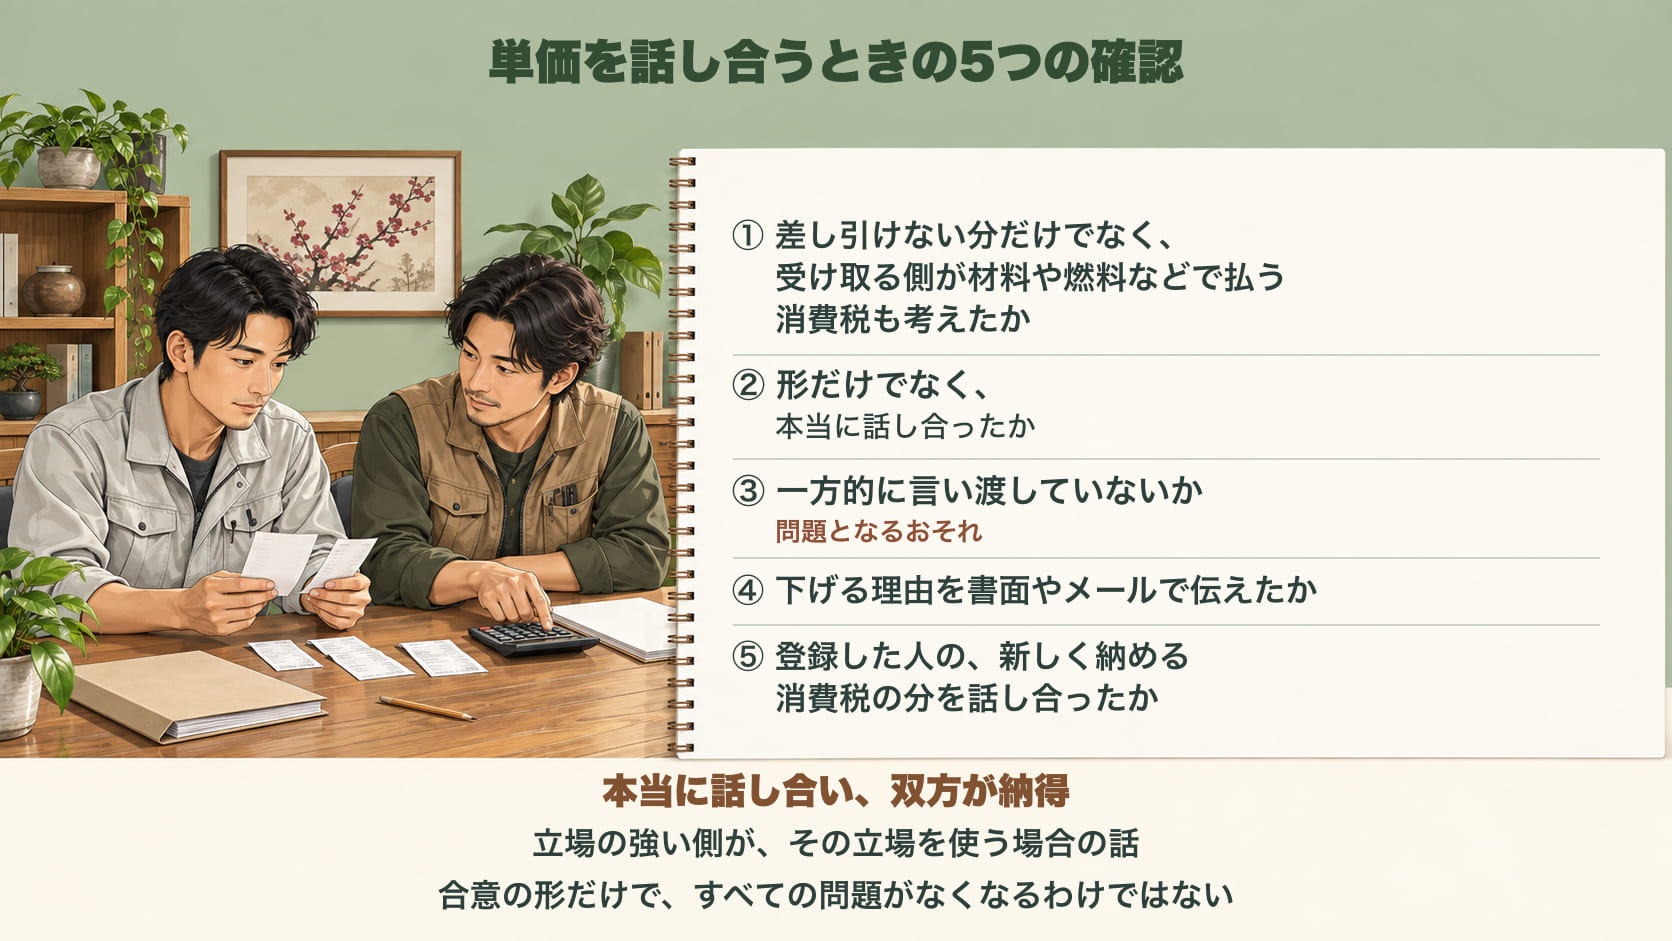
- 「登録していないから単価を下げたい」という話が出ても、それだけで、すぐに問題になるわけではありません。 ただし国のQ&Aは、①払う側が差し引けない分だけでなく、受け取る側が材料や燃料で払っている消費税も考えること、②形だけでなく本当に話し合って、双方が納得すること、を前提にしています。一方的に言い渡すのは、問題となるおそれがあります
- 登録しているかどうかだけで支払額を決めず、お互いの税金の計算と経費を出し合って話し合います。 言われたことと自分の答えは、メールで残します
1. 7割控除で、何が変わったか
先に一つ。「インボイスに登録していない」と「消費税を納める義務が免除されている」は、同じではありません。 消費税を納める義務が免除されている事業者を、免税事業者といいます。個人では、原則として2年前の課税売上高が1,000万円以下かどうかなどで決まります。ただし、売上だけでは決まりません。インボイスに登録した人は、免税事業者になりません。
登録していなくても、売上が多くて消費税を納めている人もいます。7割の話は、免税事業者かどうかに関係なく、インボイスに登録していない人に払った分の話です。
本則課税の払う側は、売上にかかる消費税から、支払いに含まれていた消費税を差し引いて、納める消費税を計算します(仕入税額控除)。ただしインボイス制度では、差し引くために、原則として相手のインボイス(登録した人が出す請求書)が要ります。登録していない人への支払いは、本来は差し引けません。
そこで、急に全額を差し引けなくなる影響を和らげるため、一定の期間は一部を差し引けるルール(経過措置)があります。差し引けるのは、支払額に含まれる消費税相当額(仕入税額相当額)のうちの一定の割合です。その割合が、2026年10月1日から80%から70%になりました。
| 期間 | 差し引ける割合(支払額に含まれる消費税相当額のうち) |
|---|---|
| 2023年10月1日〜2026年9月30日 | 80% |
| 2026年10月1日〜2028年9月30日 | 70% |
| 2028年10月1日〜2030年9月30日 | 50% |
| 2030年10月1日〜2031年9月30日 | 30% |
| 2031年10月1日〜 | なし |
(国税庁 インボイスQ&A 問113-3。令和8年度の税制改正で、期限が2年延び、割合が見直されました)
仕事の提供を受ける取引では、原則として、約束した仕事がすべて終わった日で、8割か7割かを判断します。支払日で決めるわけではありません。 国税庁のQ&Aでは、9月21日から続いていた一つの仕事が10月20日に終わり、10月31日に代金を払う例を、7割としています。月締めで、別々の仕事をまとめて請求する場合は、取引先の経理や税務署に確認します。
払う側がこの7割を使うには、書類もそろっている必要があります。 登録していない人が出す請求書に、決まった5つの項目(区分記載請求書と同じ項目)が書かれていること。そして、払う側が決まった事項を帳簿に残していることです。
「2割特例」とは別の話です。 2割特例(2027・2028年分は3割特例)は、登録した人が、自分の納める消費税を計算するときの特例です。7割は、払う側の計算の話です。2割特例の期限と条件は、インボイス2割特例の記事にあります。
2. 同じ仕事の代金110で、受け取る側と払う側を分けて見る
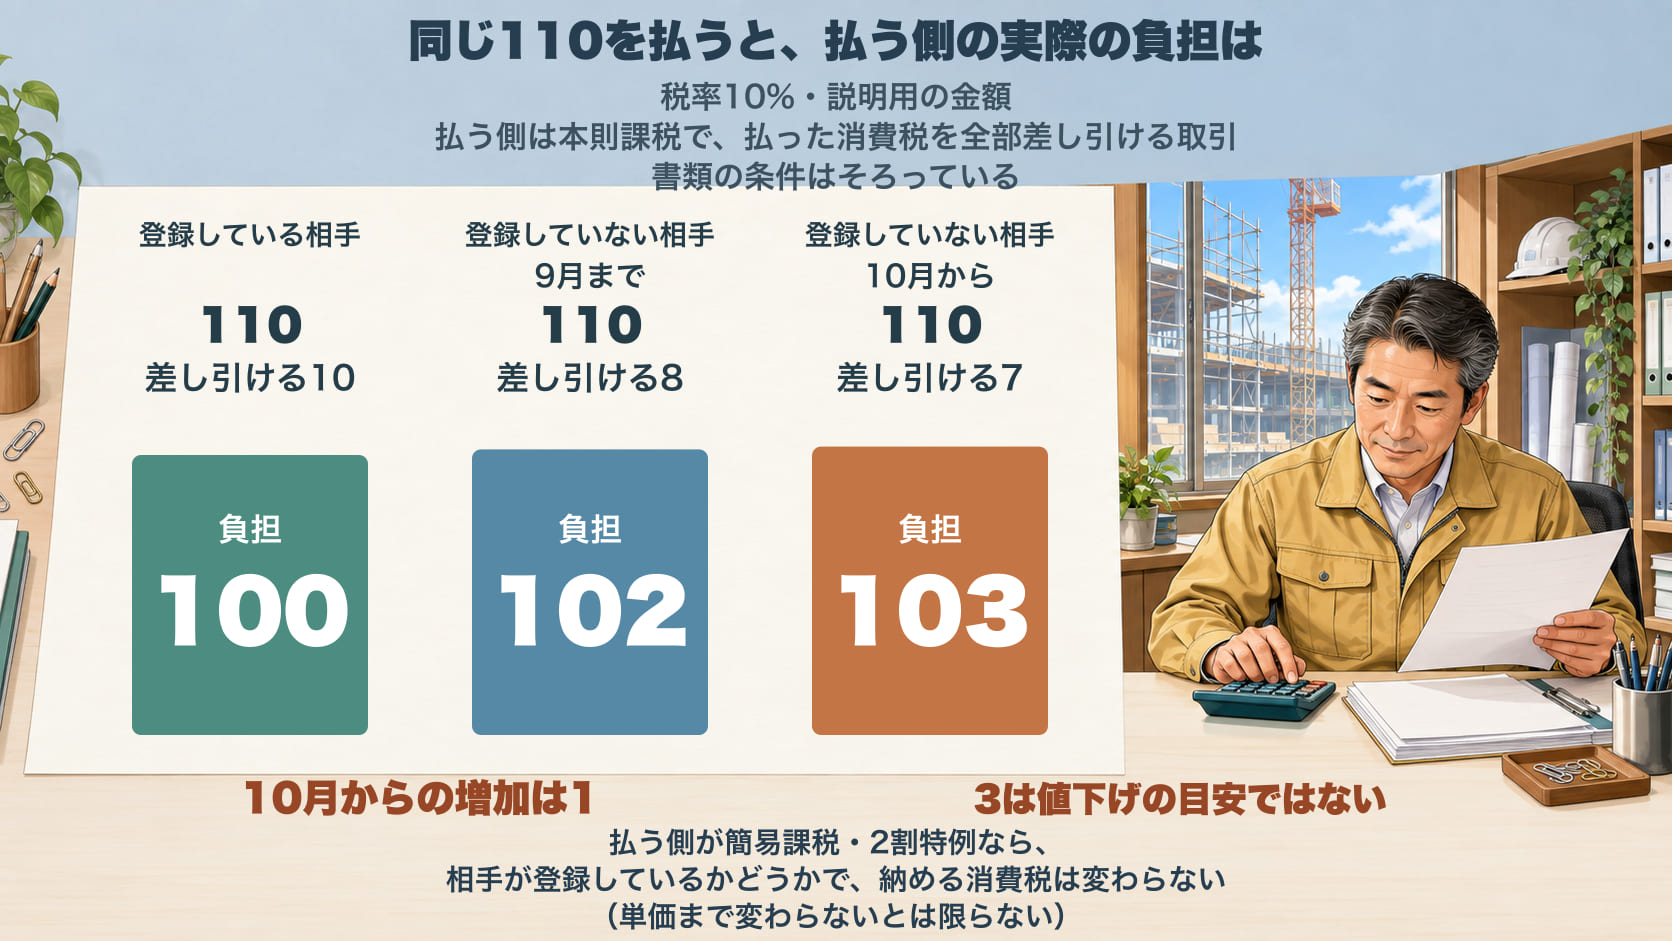
ここからの数字は、説明のための例です。 条件をそろえるため、次のように決めて計算します。
- 税率は10%。仕事の代金は税抜100、消費税10、税込110
- 払う側は本則課税で、払った消費税を全部差し引ける取引。登録していない人への分も、書類の条件はそろっている
- 受け取る側のうち、登録している人は2割特例を使える個人。登録していない人は免税事業者
- 受け取る側の数字は、納める消費税だけを引いたものです。材料費や燃料代、所得税などは引いていないので、もうけや手取りではありません
払う側から見た数字
| 払う相手 | 払う額 | 差し引ける消費税 | 払う側の実際の負担 |
|---|---|---|---|
| 登録している相手 | 110 | 10 | 100 |
| 登録していない相手(9月まで) | 110 | 8 | 102 |
| 登録していない相手(10月から) | 110 | 7 | 103 |
登録している人に払う場合と比べると、払う側の負担は、9月までは2、10月からは3多くなります。10月からの増え方は1です。
受け取る側から見た数字(2026年分)
| 受け取る人 | 受け取る額 | 納める消費税 | 差し引いた額 |
|---|---|---|---|
| 登録している人(2割特例) | 110 | 2 | 108 |
| 登録していない人(免税事業者) | 110 | なし | 110 |
2027・2028年分は、条件を満たす個人なら3割特例を使えます。その場合、納める消費税は3で、残るのは107です。
冒頭の疑問に、数字で答えると
同じ110を受け取ると、登録した人は消費税を2納めるので、この例では108になります。 払う側は、登録していない人に同じ110を払うと、10月からは3多く負担します。どちらの側にも差はありますが、差の大きさは立場によって違います。
なお、支払いを110から100に下げると、受け取る側は10減ります。 これは、同じ110を登録している相手に払う場合との負担の差(3)とは別の数字です。支払額を変えると、払う側が差し引ける額も変わります。3は、値下げの目安ではありません。
払う側が簡易課税や2割特例なら
払う側が簡易課税や2割特例を使っているなら、相手が登録しているかどうかで、払う側の納める消費税は変わりません。 どちらも受け取った消費税をもとに計算する方法で、相手のインボイスを使わないからです(国のQ&A Q2・Q5)。ただし、これは消費税の計算の話です。単価や取引の条件が変わらないことを保証するものではありません。
2027・2028年分の3割特例も、同じ考え方です。使えるのは、条件を満たす個人だけです。
3. 単価を話し合うときに、国のQ&Aが示すルール
国は「免税事業者及びその取引先のインボイス制度への対応に関するQ&A」を出しています(財務省・公正取引委員会・経済産業省・中小企業庁・国土交通省。2026年1月30日改正)。ここでは、その中身をかみくだいて紹介します。
まず前提として、取引の条件を見直すこと自体は、すぐに問題になるものではないとされています。注意が要るのは、立場の強い側が、その立場を利用して、相手に不当な不利益を押しつける場合です(法律の言葉では「優越的地位の濫用」)。
値下げの話し合い
Q&Aは、値下げの再交渉について、こう書いています。
仕入税額控除が制限される分(注3)について、免税事業者の仕入れや諸経費の支払いに係る消費税の支払いをも考慮した上で、双方納得の上で取引価格を設定すれば、結果的に取引価格が引き下げられたとしても、独占禁止法上問題となるものではありません
(免税事業者及びその取引先のインボイス制度への対応に関するQ&A Q7の1)
ひとことで言うと、①払う側が差し引けない分だけでなく、受け取る側が材料や燃料で払っている消費税も考えること、②形だけでなく本当に話し合って、双方が納得すること。 Q&Aは、こうした話し合いで価格を決めた場合、結果として値下げになっても、独占禁止法上は問題にならないと説明しています。
反対に、話し合いが形だけで、払う側の都合だけでとても安い値段を決め、免税事業者が材料などで払った消費税も払えないほどの値段にした場合は、問題になるとされています(Q7の1)。
登録のお願いと、一方的な言い渡し
免税事業者に、インボイスの登録をお願いすること自体は、独占禁止法の問題にはならないとされています。ただし、「登録しないなら値下げする」「その値下げにも応じないなら取引をやめる」などと、一方的に言い渡すことは、問題となるおそれがあります(Q7の6)。
2026年の改正で、例が一つ加わりました。免税事業者が「今の値段のままで」と頼んだのに、下げる理由を書面やメールで答えないまま値下げする場合です(Q7の6)。理由を文字で答えてもらうことの大切さは、材料が上がったとき、元請に何を持っていくかにも書きました。
建設工事では、建設業法の話になる
建設工事の請負契約は、下請法(今の取適法)ではなく建設業法で見る、とQ&Aは書いています。そのうえで、例としてこう説明しています(Q7の1)。
元請(建設業者である注文者)が、自分の取引上の地位を不当に利用して、免税事業者である下請と合意しないまま、下請代金を一方的に減らす。 その結果、その工事に普通必要と認められる原価より安い金額になった場合は、建設業法19条の3「不当に低い請負代金の禁止」に違反する行為として問題になります。
登録した側の、据え置き
登録した人の側にも、Q&Aの記載があります。免税事業者から、登録して消費税を納める側(課税事業者)になった人について、新しく納めることになった消費税の分を、はっきり話し合わないまま値段を据え置くことは、問題となるおそれがあるとされています(Q5)。Q&Aは、払う側から値段の相談を持ちかけることも積極的に考えてほしい、と書いています。
払う側にも、事情がある
本則課税で2章の例の条件に当てはまるなら、登録していない人に同じ額を払うと、差し引けない分は払う側の負担になります。元請も、上の発注者との間で単価が決まっています。どちらかを悪者にする話ではありません。だから、数字を出して話し合います。
考えられる対応は、一つではありません。
- 今までどおりの額で払う(本則課税で差し引けない分がある場合、その分は払う側が負担する)
- お互いの税金の計算と経費を出し合って、単価を決め直す
- 払う側が、自分の受注価格(上の発注者からの単価)も見直す
- 受け取る側が、登録を検討する(お願いするのは自由ですが、決めるのは本人です)
登録しているかどうかだけで「いくら引く」と決める前に、まずはお互いの数字を並べます。
例:「来月から、単価を下げます」と言われたら
例えば、元請からこう言われたとします。
来月から、インボイスに登録していない人は、単価を下げさせてもらいます
この場面で確かめることを、順に並べます(上の図の5つの確認と同じ考え方です)。
- どれだけ下げるのか、その理由は何か。 2章の例と同じ条件なら、元請が同じ110を払う場合、登録している人に払う場合との負担の差は、10月から3です。これは値下げの目安ではありませんが、元請の事情を知る材料になります。元請が簡易課税や2割特例なら、あなたが登録しているかどうかで、元請の納める消費税は変わりません
- 自分の側の消費税も伝える。 材料や工具、燃料代などで払っている消費税があれば、その額を出します
- 話し合いになっているか。 一方的に言い渡されただけなら、「下げる理由と、その額の計算を、メールで教えてください」と頼みます
- 決まったことを文字で残す。 合意した単価と、いつからかを、メールで確認します。相手の返事も残します
どれも、相手を責めるためではありません。お互いの数字を並べて、同じ前提で話すためです。
4. 登録していない一人親方が、確認すること
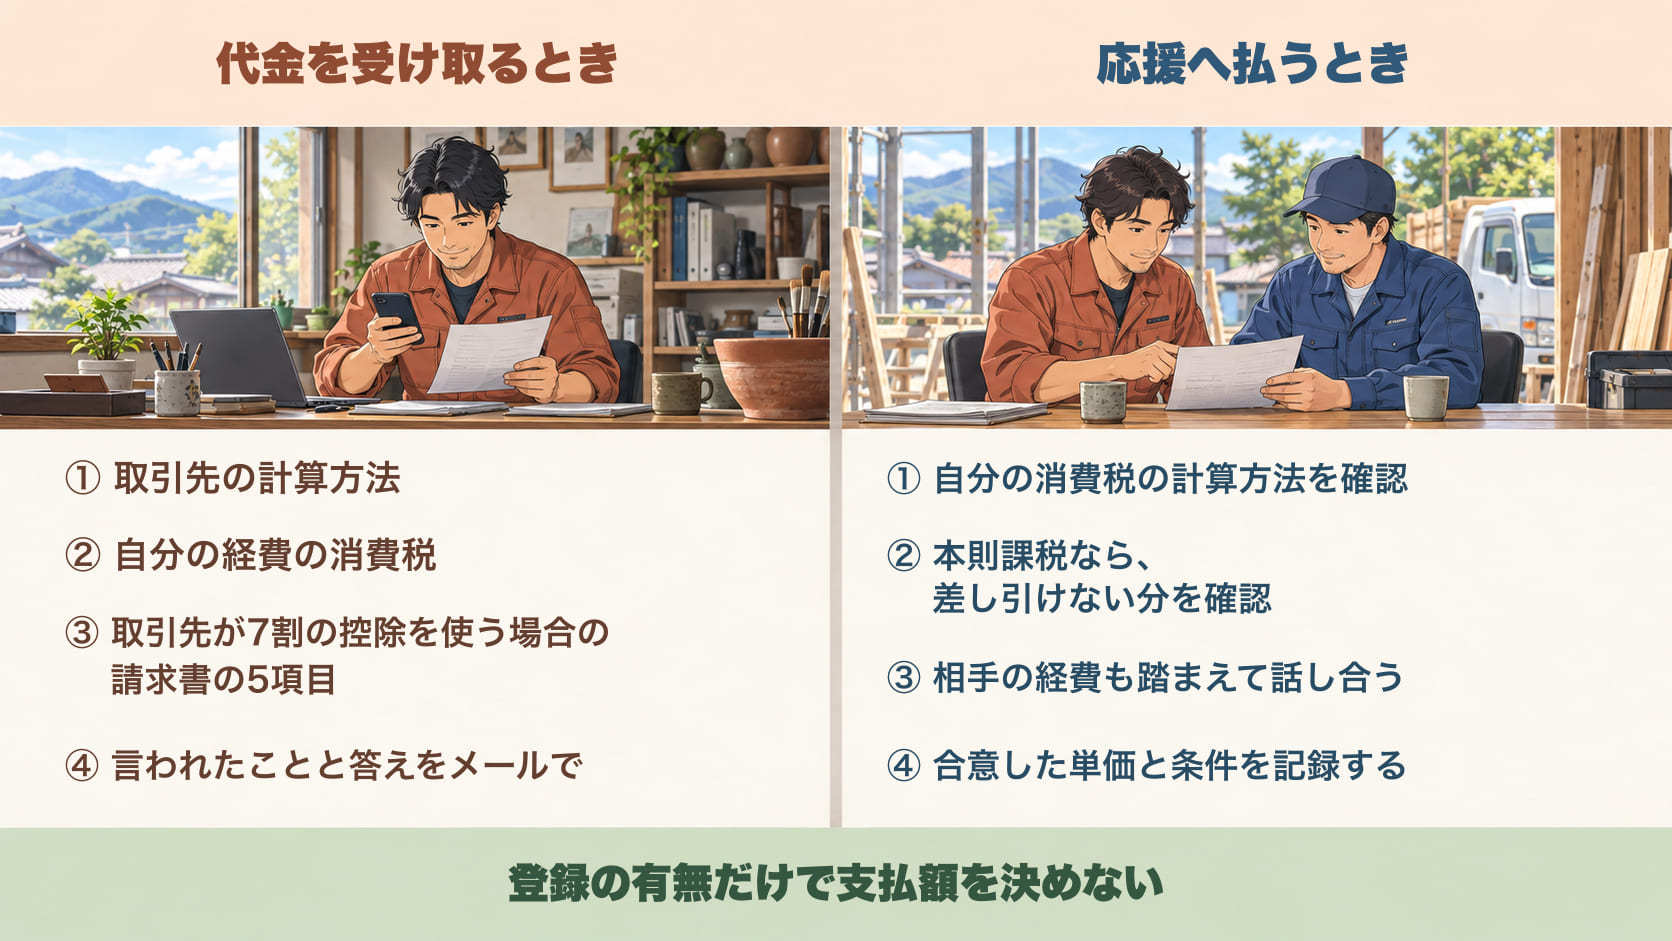
① 取引先の消費税の計算方法を確かめる。 取引先が簡易課税や2割特例なら、あなたが登録していないことで、取引先の納める消費税は変わりません。本則課税なら、2章の表のとおり、10月からは同じ110で3の差が出ます。聞きにくければ、「登録していないことで、そちらの計算にどのくらい影響がありますか」と聞く形でかまいません。
② 自分が払っている消費税を出しておく。 材料や工具の購入、燃料代や修理代など、消費税がかかっている支出があります。Q&Aが、値下げの話し合いで「免税事業者の仕入れや諸経費の支払いに係る消費税」も考えるとしているのは、このためです。
③ 請求書の項目をそろえる。 取引先が7割の控除を使う場合は、請求書に決まった5項目をそろえます。取引先の側でも、帳簿を残す必要があります。
④ 登録を考えるなら、特例の期限と条件を確かめる。 1月〜12月で計算する通常の個人の場合、2割特例が使えるのは2026年分が最後です。2026年10月以降に登録しても、ほかの条件を満たせば、2026年分に使える場合があります。2027・2028年分の3割特例も、登録した人の全員が使えるわけではありません。登録するかどうかは、売上や取引先の状況で変わるので、税務署や税理士に確かめてから決めます。
⑤ 言われたことと、自分の答えを、メールで残す。 値下げや登録の話が口頭で出たら、「先日のお話の確認です」と、内容と自分の答えをメールで送っておきます。確認メールを送っただけで、相手が合意したことにはなりません。返事も残します。
5. 登録した人・応援へ払う人が、確認すること
登録して、消費税の分が単価に上乗せされていないなら、見直しを申し出てかまいません。 Q&Aは、登録して消費税を納めるようになった人の単価を、はっきり話し合わないまま据え置くことに注意を促しています(Q5)。申し出は、今の単価、納めている消費税の目安、希望する単価を書いて、メールで送ります。
登録していない応援の職人に払うときは、まず自分の計算方法を確かめます。 自分が2割特例や簡易課税を使っているなら、相手が登録しているかどうかで、自分の納める消費税は変わりません。本則課税なら、2章の表のとおり、同じ110を払うと10月からは3多く負担します。
応援へ払うときも、相手の経費と希望を確かめ、決まった単価を記録します。
6. 建設職人へのアンケートで分かること
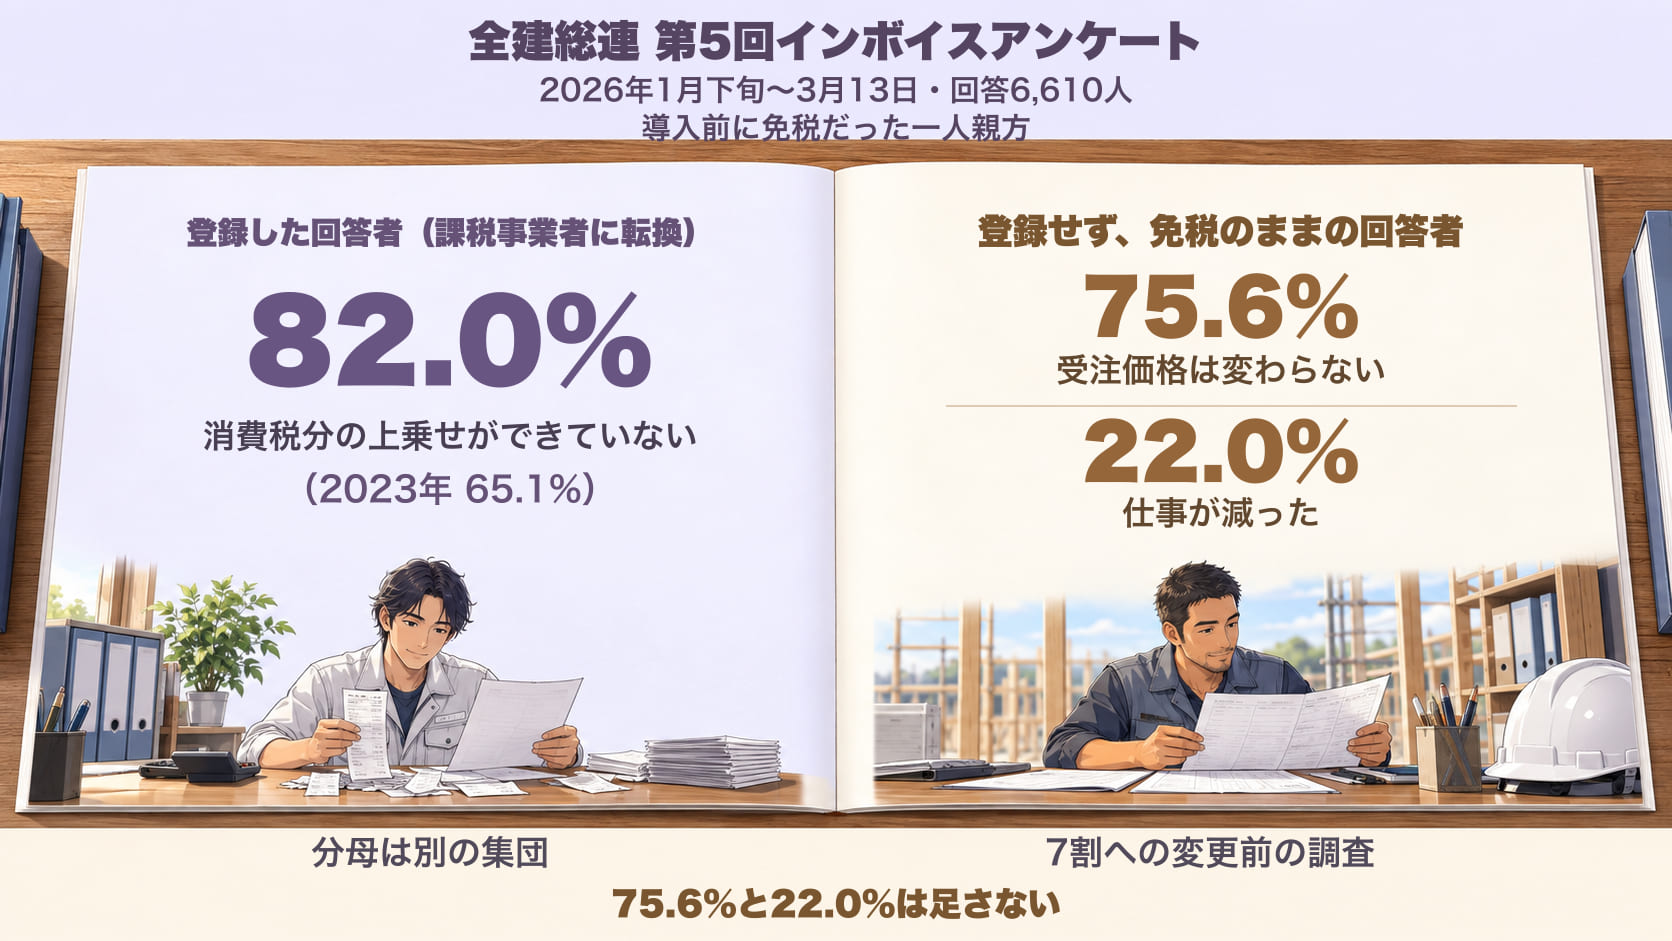
実際のところを、数字で見ておきます。全建総連(全国建設労働組合総連合)が、インボイス制度の導入前に免税事業者だった一人親方を対象に行った「第5回インボイスアンケート」です(2026年1月下旬〜3月13日・回答6,610人)。
- 登録して消費税を納めるようになった回答者(課税事業者に転換した人)の82.0%が、「消費税分の上乗せができていない」と答えています。 導入前と比べて受注価格が変わらない、または減った、という回答です。2023年の第3回調査では65.1%でした
- 登録せず、免税事業者のままの回答者のうち、75.6%が「受注価格は変わらない」、22.0%が「仕事が減った」と答えています
読むときの注意が4つあります。
- 82.0%と75.6%は、別の集団(登録した人/免税事業者のままの人)の割合です
- 75.6%は受注価格、22.0%は仕事の量についての回答で、足し合わせるものではありません
- 調査は、7割への変更(2026年10月)の前に行われています
- この数字だけで、登録した人としなかった人の利益の差までは分かりません。全国で一般的なやり方とまでは言えません
この調査では、免税事業者のままの回答者の多くが、受注価格は変わらないと答えています。ただし、これを全国共通の扱いと考えず、自分の取引先との条件を確かめます。
よくある質問
Q. 9月から10月にかけての仕事は、8割と7割のどちらですか?
A. 仕事の提供を受ける取引では、原則として、約束した仕事がすべて終わった日で判断します。支払日では決めません。一つの約束した仕事が10月20日に終わった場合は、7割です(国税庁 問113-3)。月締めで別々の仕事をまとめた場合などは、取引先の経理や税務署に確認します。
Q. 「登録しないなら、次から仕事は出せない」と言われました。
A. 登録をお願いすること自体は、問題にならないとされています。ただ、「登録しないなら値下げ、その値下げにも応じないなら取引をやめる」などと一方的に言い渡すことは、問題となるおそれがあります(Q7の6)。この説明だけで、すべての取引終了が問題になるとは判断できません。提示された条件や、話し合いの経過も含めて相談してください。言われた内容と日付は、メールで確認しておきます。
Q. 取引先が簡易課税かどうか、分かりません。
A. 聞いてかまいません。取引先が簡易課税や2割特例なら、あなたが登録しているかどうかで、取引先の納める消費税は変わりません。影響の大きさが分からないまま、一律の値下げの話を進めないようにします。
Q. どこに相談できますか?
A. 国のQ&Aの末尾に、公正取引委員会・中小企業庁・国土交通省の相談窓口が載っています。建設工事の請負契約のトラブルは、国土交通省が案内する建設業取引適正化センターにも相談できます。消費税の計算は税務署へ、契約の法的な判断や、すでに争いになっている場合は弁護士へ相談します。
まとめ
- 10月1日から、インボイスに登録していない人に払った分で、払う側が差し引ける消費税は8割から7割に減りました。 請求額が7割になる話ではありません
- 2章の例の条件では、払う側の負担は、登録している人に払う場合より、9月までは2、10月からは3多くなります。 10月からの増え方は1です。3は値下げの目安ではありません
- 払う側が簡易課税や2割特例なら、相手が登録しているかどうかで、払う側の納める消費税は変わりません
- 値下げの話し合いは、差し引けない分だけでなく、受け取る側が払う消費税や経費も考え、本当に話し合って双方が納得することが前提です。 一方的に言い渡すのは、問題となるおそれがあります
- 登録した人の新しく納める消費税の分を、話し合わないまま据え置くことにも、Q&Aは注意を促しています
- 言われたことと自分の答えは、メールで残します
2章の例では、同じ110を受け取ったとき、2割特例を使う人と免税事業者の差は、納める消費税の2でした。本則課税の払う側では、登録している人に払う場合との差が、10月から3です。ただし、どちらも、もうけの差でも、値下げすべき額でもありません。 単価を今のままにするか見直すかは、お互いの計算方法と経費を確かめて話し合います。
トランジットでは、ご本人が税務署や税理士に確認した消費税の扱いと、取引先と合意した単価をもとに、請求書の形に入力して整えるお手伝いをしています。単価の交渉の代行や、消費税の計算の判断はしていません。
最初のご相談では、取引先名・現場名・金額の入った書類を送らないでください。 まず「何の書類が、いつまでに必要か」だけ教えてください。
- サイトから相談する方は、LINEまたはXのDM(@transit_40)へ
- 決済とやり取りをココナラの中で完結したい方は、見積書・請求書の作成代行の出品ページからどうぞ
参考にした公式情報
- 国税庁:消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A 問113-3(令和8年10月1日前後の取引に係る免税事業者等からの仕入れに係る経過措置の適用)
- 国税庁:令和8年度税制改正特集(インボイス関連)
- 国税庁:2割特例(インボイス発行事業者となる小規模事業者に対する負担軽減措置)の概要
- 財務省・公正取引委員会・経済産業省・中小企業庁・国土交通省:免税事業者及びその取引先のインボイス制度への対応に関するQ&A(令和8年1月30日改正)
- 全国建設労働組合総連合(全建総連):インボイス制度の一人親方に対する影響アンケート(第5回インボイスアンケート)の結果
- e-Gov法令検索:建設業法(昭和24年法律第100号)19条の3
あわせて読みたい
- 工具や機械は、いくらまでその年の経費?|10万・20万・40万の線と、2026年4月の変更
仕事で使う道具や機械を買ったとき、その年に全額を経費にできるかは、取得価額や申告方法などで変わります。青色申告の特例は、2026年4月1日以後に取得したものから30万円未満が40万円未満に上がりました。10万・20万・40万で何が選べるのか、開業前に払ったお金はどうなるのかを、条文と国税庁の資料で整理します。
- 材料が上がったとき、元請に何を持っていくか|価格変更の協議に残す資料と建設業法
材料屋からの値上げは、口頭で聞いただけでは、建設業法20条の2の通知に添える根拠情報になりません。価格改定のお知らせやメール、以前と現在の見積書を残し、見積書に一枚添えて出す。契約書の価格変更条項を確認し、申出と回答を文字で残す。許可の有無で法律の位置づけが違う点も含めて、建設業法と国土交通省のガイドラインから整理します。
- 一人親方の労災保険はいくら?|特別加入の掛金早見と、入る前に受ける健康診断
建設の事業の特別加入は、給付基礎日額×365日×17/1000で決まります。日額1万円なら年62,050円。掛金の全段階に加えて、粉じんや振動工具の年数によっては入る前に健康診断が必要なこと、休業補償に「全部労働不能」という条件があること、2027年4月に変わる3つのことを、厚生労働省の資料から整理しました。