一人親方の請求書の書き方|人工代の明細と記入例
この記事は約16分で読めます
(2026年10月時点の制度情報です。制度は変わることがあるので、実際の判断は税務署や専門家に確認してください)
独立すると、請求書を自分で作って、自分で送ります。
この記事では、人工代を請求する一人親方が、毎日の記録から1枚の請求書を作り、送って残すまでを、記入例つきで整理します。
この記事でわかること
- 請求書を作る前に、元請に確かめること
- 同じ元請の2現場を1枚にまとめる、人工代の記入例
- インボイスに登録している場合と、していない場合の違い
- 請求する人工数を、毎日の記録から出す方法
- メールで送った請求書の残し方と、控えの保存期間
先に答えを置きます
- 請求書の様式は自由です。元請の指定様式や請求システムがあれば、それに合わせます
- 人工代の請求書には、自分の氏名(屋号)・宛先・請求日・対象期間・現場名・作業内容・人工数と単価・合計・振込先・支払期日を載せます。 請求日と、作業をした期間は別の欄です
- インボイスに登録していて、適格請求書として出すなら6つの項目をそろえます。 登録していなくても、通常の請求書は出せます。取引先が消費税の経過措置を使うために、区分記載請求書と同じ5つの項目を求めることがあります
- 請求する人工数は、毎日の記録から出します。 月末に思い出して書かなくて済むように、記録アプリをすすめます
- 元請がメールでの提出を受け付けているなら、PDFの添付をすすめます。 送った最終版のPDFは、データのまま残します
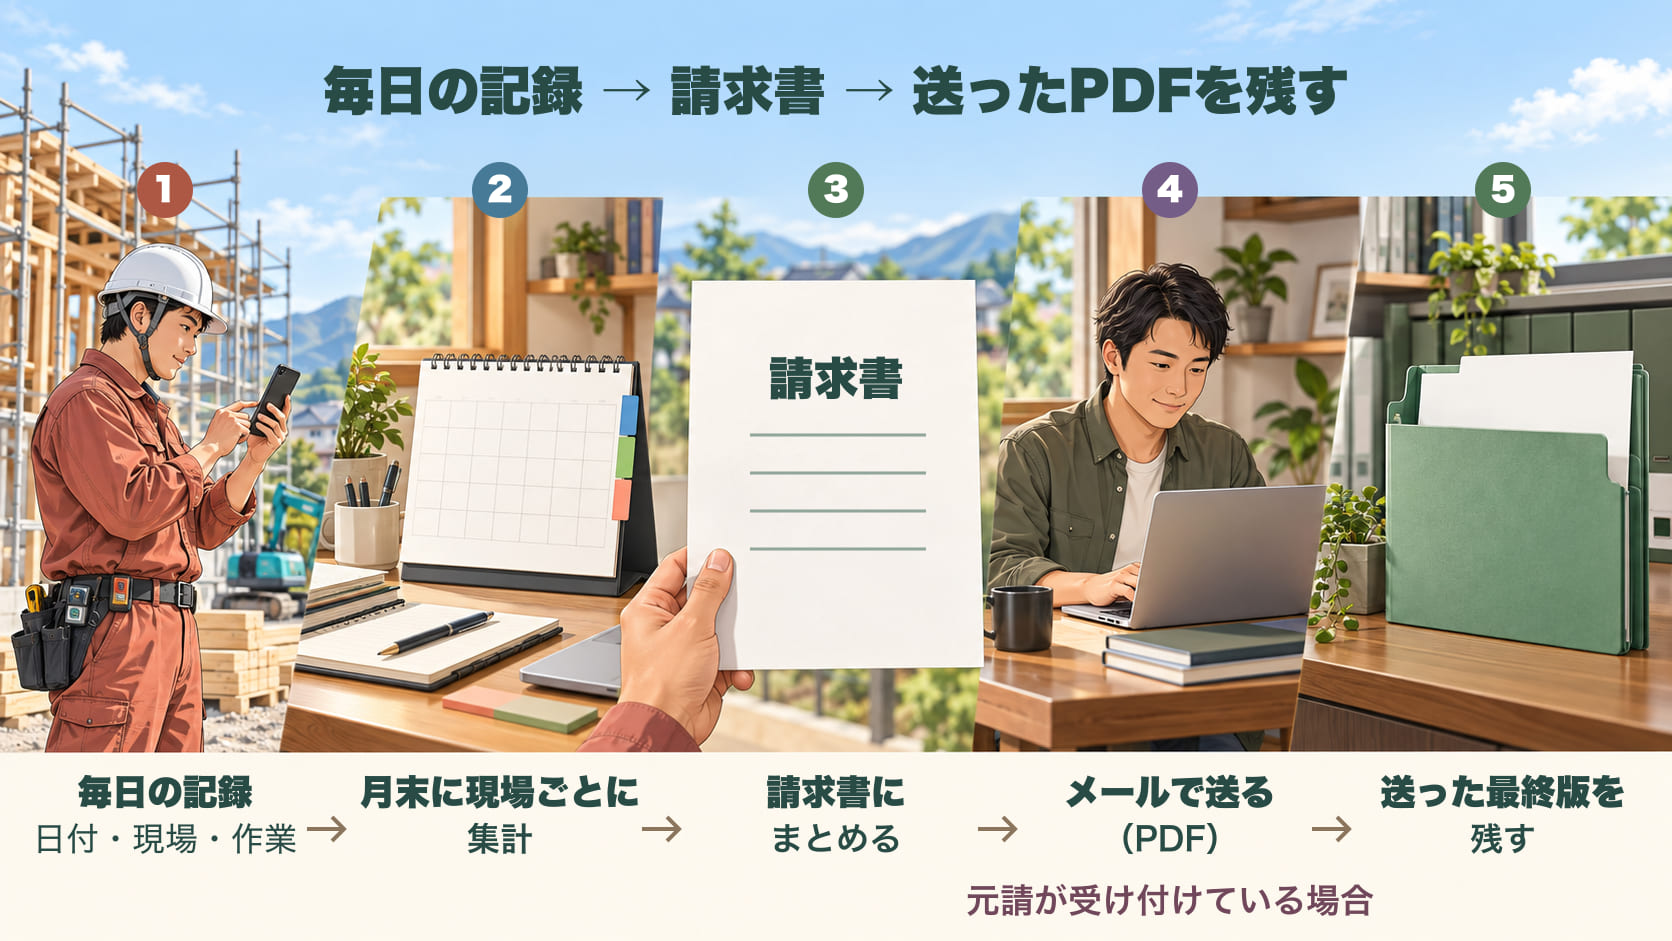
1. 作る前に、元請に確かめる4つ
請求書に決まった用紙はありません。ただ、元請によっては、使う様式や出し方が決まっています。最初の請求の前に、次の4つを確かめます。
| 確かめること | 理由 |
|---|---|
| 指定の様式・請求システム | 元請の様式や、Webの請求システムへの入力が決まっていることがある |
| 締め日と提出期限 | 「何日までの分を請求するか」と「請求書がいつまでに届けばよいか」は別のことがある |
| 提出方法と宛先 | メール・郵送・システムのどれか。メールなら担当者とアドレス |
| 契約の条件 | 単価、人工の数え方(半日の扱いなど)、支払日。注文書・請書に書かれていればそれに合わせる |
初めての取引先や、担当者・宛先が変わったときは、送る前に1回確かめます。聞くのは失礼ではありません。元請の側にも締め日の処理があり、様式や出し方がそろっている方が、確認もしやすくなります。
締め日と支払日の違いは元請の支払いが遅いに、単価や支払日を書面で決めておく話は注文書と請書って何?にまとめています。
2. 人工代の請求書の記入例|同じ元請の2現場を1枚にまとめる
会社にいた頃、同じ時期に同じ元請の現場が重なると、請求書が混ざってしまうことがありました。どの現場の何日分なのかが、あとから分かりにくくなります。
だから、1枚にまとめるときも、現場ごとに行を分けます。
例の前提
この例は、インボイスに登録していて、税抜の単価で合意している場合です。2つの現場の分を1枚にまとめて請求することと、支払期日(2026年11月30日)は、元請と合意済みとします。A邸の当初分14人工には、10月15日の追加作業1人工を含めていません。 追加分は、当初分とは別に1人工として精算することで合意済みとします。金額は説明用で、相場を示すものではありません。
- 取引先:株式会社○○建設
- 現場A:A邸 改修工事(10月1日〜10月20日・14人工)
- 追加:A邸で合意済みの追加作業(10月15日・1人工)
- 現場B:B店舗 内装工事(10月21日〜10月31日・6人工)
- 単価:1人工 22,000円(税抜)
記入例
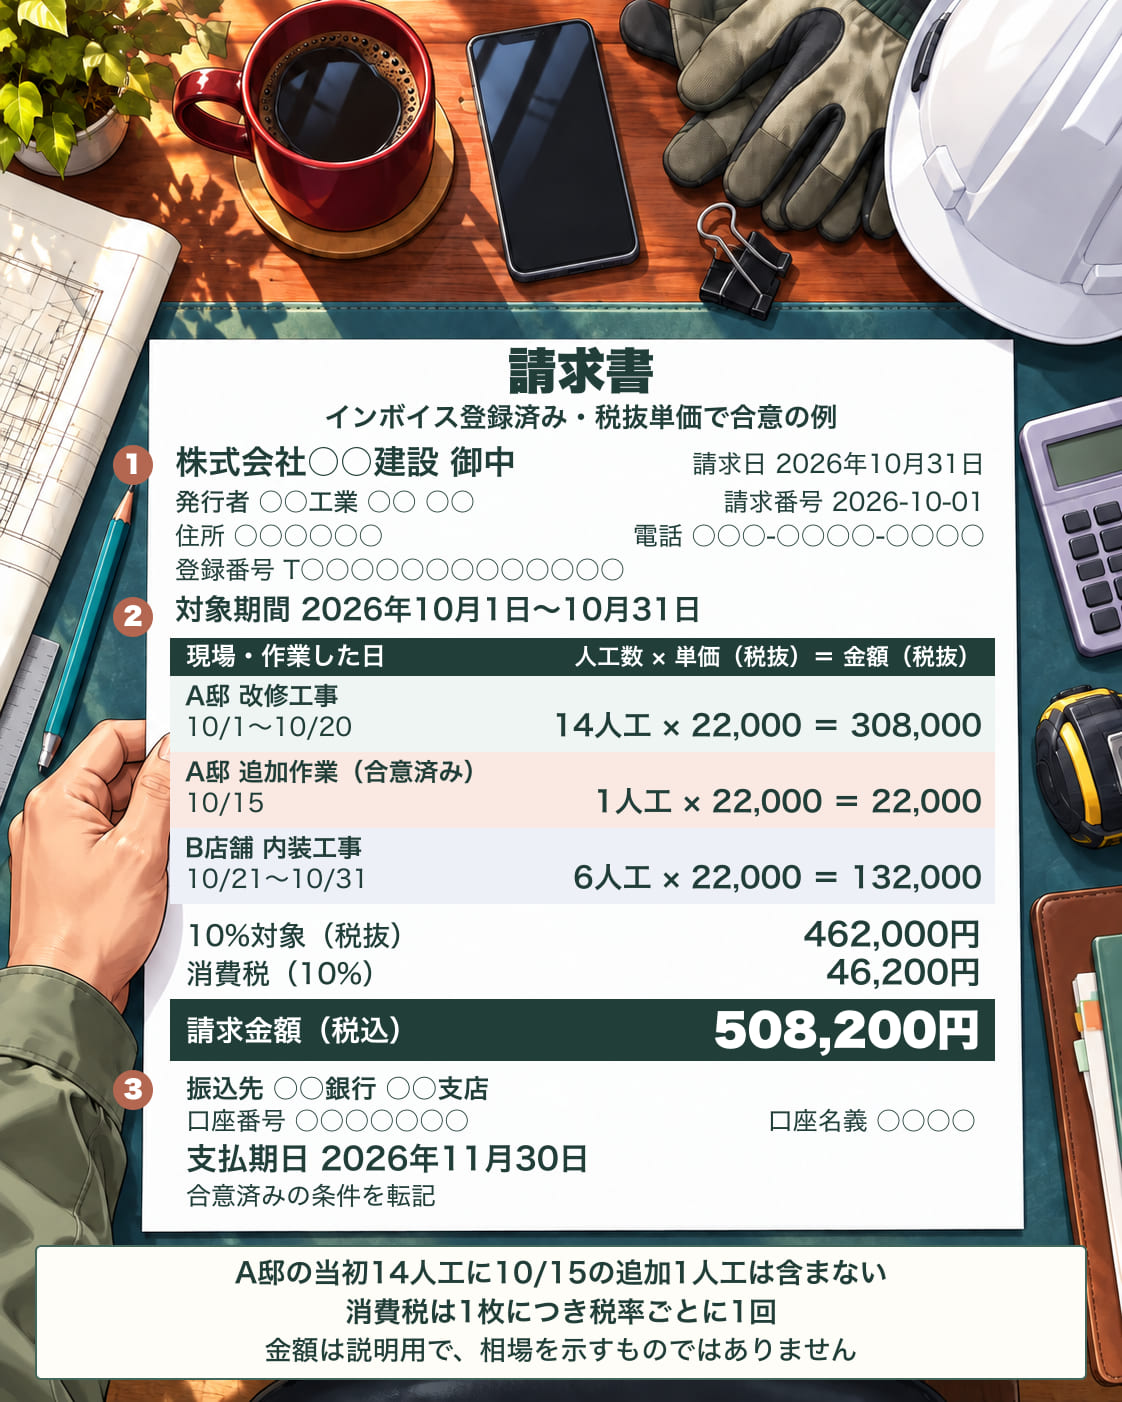
表にすると、こうなります。
| 欄 | 記入例 |
|---|---|
| 宛先 | 株式会社○○建設 御中 |
| 請求日 | 2026年10月31日 |
| 請求番号 | 2026-10-01 |
| 発行者 | ○○工業 ○○ ○○(住所・電話) |
| 登録番号 | T+13桁(登録している場合のみ) |
| 対象期間 | 2026年10月1日〜10月31日 |
| 現場名 | 作業した日 | 作業内容 | 人工数 | 単価(税抜) | 金額(税抜) |
|---|---|---|---|---|---|
| A邸 改修工事 | 10/1〜10/20 | 内装下地 | 14 | 22,000 | 308,000 |
| A邸 改修工事(追加) | 10/15 | 合意済みの追加作業 | 1 | 22,000 | 22,000 |
| B店舗 内装工事 | 10/21〜10/31 | 内装下地 | 6 | 22,000 | 132,000 |
| 金額 | |
|---|---|
| 10%対象(税抜) | 462,000円 |
| 消費税(10%) | 46,200円 |
| 請求金額(税込) | 508,200円 |
その下に、振込先と支払期日(この例では2026年11月30日)を書きます。支払期日は、注文書・請書などで合意した条件を書き写します。 自分で新しく決める欄ではありません。
明細を書くときの3つの決まりごと
現場ごとに行を分けます。 現場名と作業した日が分かれば、元請の担当者も現場ごとに確かめられます。注文番号や工事番号をもらっていれば、それも書きます。
合意済みの追加作業は、当初の分と行を分けます。 何をした分で、いくらなのかが分かるようにします。元請から「追加は別の請求書で」と言われていれば、その方法に合わせます。追加を頼まれたときの記録の残し方は、追加工事を口頭で頼まれたらにまとめています。
半日や移動だけの日の数え方は、先に取り決めた精算の方法に合わせます。 半日を0.5人工と数えるかどうかは、取引先との取り決めによります。雨で止まった日の扱いは、雨で現場が止まった日に整理しました。
消費税の端数処理は、請求書1枚につき税率ごとに1回
インボイスに登録して適格請求書を出す場合、消費税の1円未満の端数は、1枚の請求書につき、税率ごとに1回だけ処理します。 現場ごとに計算して端数を処理した税額を、あとから足すことは認められていません。国税庁は、事業所ごとの契約をまとめて1枚で請求する場合も、合計した金額から消費税額を出す形を示しています。
この例では、10%対象の合計462,000円に10%をかけて46,200円です。現場ごとの消費税を参考として書き添えることはできますが、法律上の消費税額になるのは、1枚で計算した方です。
登録している場合と、していない場合の違い
国税庁が示している記載事項は、次のとおりです。
| 適格請求書として出す場合(登録している) | 登録していなくて、取引先の経過措置に対応する場合 |
|---|---|
| ① 書類を作った人の氏名または名称と、登録番号 | ① 書類を作った人の氏名または名称 |
| ② 取引の年月日 | ② 取引の年月日 |
| ③ 取引の内容 | ③ 取引の内容 |
| ④ 税率ごとに合計した対価の額(税抜または税込)と、適用税率 | ④ 税率ごとに合計した税込の金額 |
| ⑤ 税率ごとの消費税額等 | ⑤ 書類を受け取る事業者の氏名または名称 |
| ⑥ 書類を受け取る事業者の氏名または名称 |
軽減税率の対象品目がある場合は、その旨の記載も必要です。この記事の人工代の例には、軽減税率の対象品目はありません。
右の5つは、左の6つから登録番号を抜いたものではありません。右の5項目では、適用税率と税率ごとの消費税額は必須の記載事項ではありません。一方、税率ごとに合計した税込金額は必要です。 消費税相当額を書いてはいけない、という意味ではありません。
登録していない場合、登録番号は記載しません。 元請の指定様式に登録番号の欄があっても、番号に似た英数字や他人の登録番号を埋めないでください。国税庁は、適格請求書と誤認されるおそれのある表示を禁止しています。
登録していなくても、適格請求書に当たらない請求書は、これまでどおり出せます。取引先は、登録していない人からの仕入れでも、一定の割合を控除できる経過措置を使えます。そのために、右の5つの項目がそろった請求書を求められることがあります。この経過措置で取引先が控除できるのは、仕入税額相当額の一定割合です。その割合は、2026年10月1日から80%から70%に変わりました。 これは取引先の側の消費税の計算の話で、請求額が7割になるという意味ではありません。
7割控除で取引先の負担がどう変わるか、単価の話が出たときに何を確かめるかは、インボイスの7割控除の記事で数字を使って説明しています。
自分が納める消費税の2割特例・3割特例は、インボイス2割特例の記事にまとめています。
請求書を作る道具は、使っている会計ソフトから確認する
請求書は、表計算ソフトでも作れます。すでに会計ソフトを使っているなら、まずその会社の請求書の機能を確認してみてください。「freee請求書」「マネーフォワード クラウド請求書」「Misoca(弥生)」など、請求書の情報を会計ソフトの側につなげられるサービスがあります。使える機能や料金、連携の条件は、それぞれの公式サイトで確認します。ここでは、公式の案内をもとに、請求書を作る道具の選択肢として紹介しています。使い勝手の比較や順位づけはしていません。
選ぶときは、次の3つを確かめます。
- この記事の記入例のように、現場ごとに明細の行を分けられるか
- 元請が求める項目を載せられるか
- PDFで書き出せるか
元請の指定様式がある場合は、そちらに合わせます。ソフトを使う場合も、入力する人工数と単価は、自分の記録と合意した条件から確かめます。
3. 請求する人工数は、毎日の記録から出す
会社にいた頃、人工の数え間違いで損をした月がありました。
月末にまとめて思い出そうとすると、同じ現場に何日入ったのか、どの日が半日だったのかがあいまいになります。請求書に書く人工数は、その日のうちに残した記録から出します。
記録アプリで残すこと
今は、スマホで作業の記録をつけられるアプリがあります。ここでは特定の製品ではなく、何を残せればよいかで書きます。
| 残すこと | 例 |
|---|---|
| 日付 | 10月15日 |
| 現場名 | A邸 改修工事 |
| 作業内容 | 内装下地、合意済みの追加作業 |
| 作業した時間 | 8:00〜17:00 |
| 請求する人工数 | 1(取り決めた数え方で出す) |
| メモ | 誰から何を頼まれたか |
作業した時間と、請求する人工数は、別の欄にします。 時間は実際の記録、人工数は取引先と取り決めた数え方で出した数です。同じ欄にすると、あとで見たときに区別がつかなくなります。
アプリを選ぶときは、写真の機能よりも、月末の請求につながる機能を見ます。
- 現場別・月別に記録を取り出せるか
- 記録をCSVやPDFなどで書き出せるか
スマホのカレンダーやメモでも、同じ項目を毎日残せば始められます。大事なのは道具より、その日のうちに残すことです。
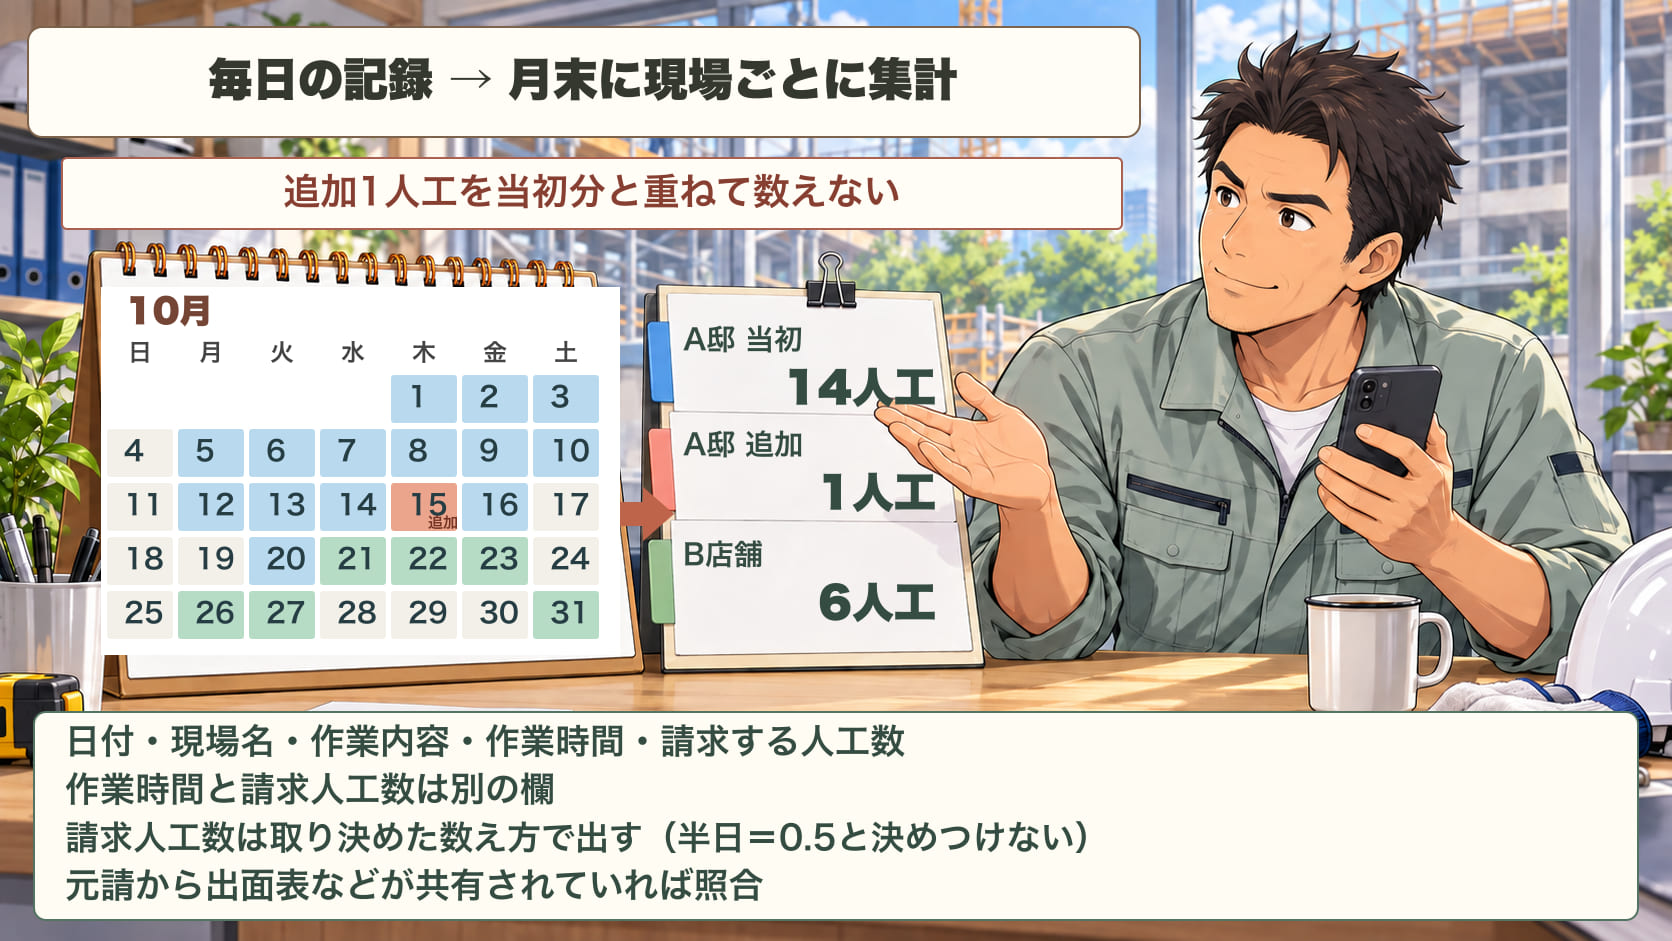
月末は、記録と照らし合わせてから出す
元請から出面表などが共有されている場合は、自分の記録と照らし合わせます。数字が違えば、請求書を出す前に確認します。相手の数字が毎回手に入るとは限らないので、まず自分の記録を正しく残しておくことが先です。
現場ごとの人工数と金額は、売上はあるのに金が残らないで書いた「現場ごとの1日あたりの金額」を出すときにも使えます。
4. メールで送るなら、送ったPDFまで残す
紙やFAXでも、控えは残せます。そのうえで、元請がメールでの提出を受け付けているなら、PDFを添付して送る方法をすすめます。
- 送った日時と、送った中身を、自分で確認して保存しやすい
- 相手も、同じPDFを保存できる
「いつ、何の請求書を送ったか」を、あとから双方が同じものを見て確かめられます。
ただし、送れたことと、相手が受け付けたことは別です。 初めて送るときや、宛先が変わったときは、担当者・アドレス・受付の方法を先に確かめます。届いたかどうかが心配なら、受け取りの確認をお願いしておきます。
メールで送った請求書は「電子取引」になる
ここが、紙で出す場合と違うところです。
請求書をPDFにしてメールで送ると、電子帳簿保存法の「電子取引」に当たります。受け取った側だけでなく、送った側にも、そのデータを電子のまま保存する決まりがあります。 印刷して紙で残すだけでは足りません。
保存するのは、まず実際に送った最終版のPDFです。作りかけのファイルや、送る前に直した版と混ざらないようにします。
国税庁が示している原則のルールは3つです。
- 改ざんを防ぐ措置をとる(訂正・削除の履歴が残るシステムで保存する、改ざん防止のための事務処理規程を作って運用する、など)
- 保存したデータを、画面や印刷で確認できるようにしておく
- 「日付・金額・取引先」で検索できるようにしておく
3つ目は、原則では日付・金額の範囲指定や、複数の項目を組み合わせた検索もできる必要があります。税務調査のときにデータのダウンロードの求めに応じられる場合は、その部分を省略できます。
3つ目の検索については、国税庁が簡単な方法の例を挙げています。
- ファイル名を「日付_金額_取引先」の順にそろえて、決まったフォルダにまとめる(例:
20261031_508200_○○建設.pdf) - 表計算ソフトで、日付・金額・取引先の一覧表を作る
どちらも検索のための工夫で、これだけで3つのルールをすべて満たすわけではありません。
事務処理規程は、国税庁のひな形をダウンロードするだけでは足りません。自分の保存の仕方に合わせて作り、そのとおりに運用します。
検索の要件が軽くなる場合と、猶予措置
原則として2年前の売上高が5,000万円以下で、税務調査のときにデータのダウンロードを求められたら応じられるようにしている場合は、3つ目の検索の要件は不要です。 改ざん防止など、ほかの要件までなくなるわけではありません。
また、原則の方法で保存できなかったことについて、税務署長が相当の理由があると認め、データのダウンロードの求めと、印刷した書面の提示・提出の求めの両方に応じられる場合には、猶予措置があります。事前の届出はいりません。ただし、「間に合わないから、何もしなくてよい」という意味ではありません。まず、送った請求書のデータを消さずに残すことが出発点です。
帳簿の保存と合わせた説明は、一人親方の帳簿のつけ方にあります。
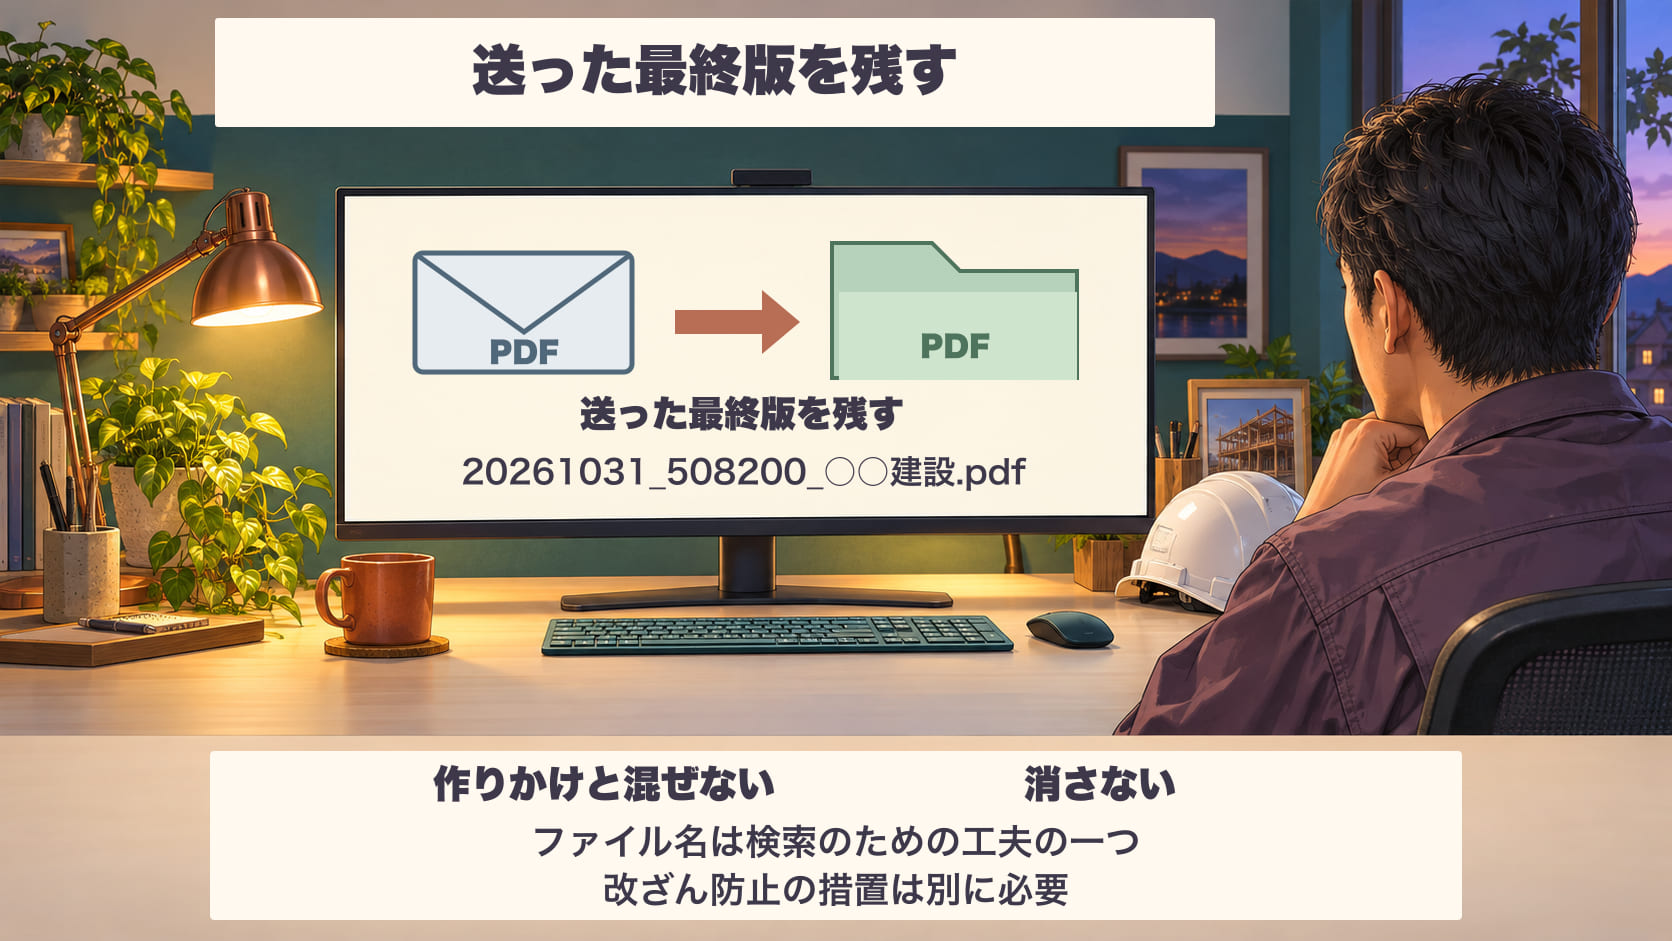
控えは何年残すか
白色・青色の5年は所得税の扱い、適格請求書の写しの7年は消費税の扱いです。
| 何を | 期間 |
|---|---|
| 白色申告の人が、仕事で作ったり受け取ったりした請求書など | 5年 |
| 青色申告の人の請求書など(5年でよい書類) | 5年 |
| インボイスに登録している人が、交付した適格請求書の写し・電子データ | 7年 |
適格請求書の写しの7年は、発行した日から数えるのではありません。 交付した日の属する課税期間の末日の翌日から、2か月を経過した日から数えます。登録している人が交付した適格請求書の控えは、この起点から7年間保存します。紙で残す控えも、電子で残すデータも、保存期間を確認して管理します。
5. 提出と入金を、請求書1枚ごとに確認する
会社にいた頃、請求書を出し忘れて、社長が元請に頭を下げていた月がありました。
出し忘れは、忙しい月ほど起きます。現場が重なると、どの請求を出したのかが分からなくなります。そこで、請求ソフトの一覧や管理表で、提出と入金を確認できるようにします。 ソフトの一覧で確認できていれば、別の表を作る必要はありません。
表で管理するなら、請求書1枚につき1行にします。 2つの現場を1枚で請求したなら、行は1行です。現場ごとの金額は、請求書の明細で確かめます。現場ごとに行を作ると、同じ請求や同じ入金を2回書いてしまうおそれがあります。
| 請求番号 | 取引先 | 対象期間・現場 | 提出期限 | 送った日・方法 | 請求金額 | 入金予定日 | 入金日 |
|---|---|---|---|---|---|---|---|
| 2026-10-01 | ○○建設 | 10月分(A邸・B店舗) | 11/5 | 10/31 メール | 508,200 | 11/30 |
請求書を作る前に、請求する予定の取引先と対象期間を先に表に入れておきます。送った日の欄が空いているものを、提出期限までに確認します。月の初めには、前の月の分をすべて出したかを見ます。入金日の欄が空いたままなら、入金の確認に進みます。支払いが遅れているときの考え方は、元請の支払いが遅いにまとめています。
よくある質問
Q. 手書きの請求書でもいいですか?
A. 様式は自由なので、手書きでも出せます。元請の指定様式があれば、それに合わせます。手書きでも控えを残してください。複写式の用紙を使うか、渡す前にコピーして、紙の控えを保存します。写真などのデータだけで保存する場合は、スキャナ保存の要件を確認してください。インボイスに登録していて適格請求書として出すなら、手書きでも6つの項目をそろえます。
Q. インボイスに登録していないと、請求書に消費税相当額を書いてはいけませんか?
A. 登録していないから、請求書に消費税相当額を書いてはいけない、ということではありません。ただし、適格請求書と誤認されるような表示はできません。請求する金額は、取引先と合意した条件を確かめてください。個別の税の扱いに迷う場合は、税務署や税理士に確認してください。
Q. LINEで請求書を送ってもいいですか?
A. 元請がLINEでの受け取りを認めているなら、送ること自体はできます。ただ、LINEで送ったPDFや写真も、電子取引のデータです。トークの中に置いたままにせず、送った最終版を保存用のフォルダに移して、メールで送った分と同じ方法で残します。
Q. 追加作業の分は、別の請求書にしますか?
A. 合意済みの追加作業を同じ請求書に載せるなら、当初の分と行を分けます。元請から別の請求書を指定されていれば、それに合わせます。なお国税庁は、工事の引渡しのときに当初の請求書を出し、そのあとの協議で金額が決まる「値増金」については、別の適格請求書を出す扱いを示しています。ただし、すべての追加作業がこれに当たるわけではありません。
Q. 半日しか入らなかった日は、どう書きますか?
A. 先に取り決めた精算の方法に合わせます。記録には実際の作業時間を残し、請求する人工数は取り決めた数え方で出します。取り決めがなければ、次の請求の前に確かめておきます。
まとめ
- 様式は自由。元請の指定様式・締め日・提出方法・契約の条件を、先に確かめます
- 同じ元請の2現場を1枚にまとめるときも、現場ごとに行を分けます。 合意済みの追加作業は、当初の分と行を分けます
- 登録していて適格請求書として出すなら6項目。 登録していなくても通常の請求書は出せます。取引先から区分記載請求書と同じ5項目を求められることがあります。登録番号に似た番号は書きません
- 請求する人工数は、毎日の記録から出します。 作業した時間と請求する人工数は別の欄にします
- メールで送るなら、送った最終版のPDFをデータのまま残します。 提出と入金は、請求ソフトの一覧か、請求書1枚につき1行の管理表で確認します
請求書は、1か月分の記録を、取引先が確かめられる形にしたものです。毎日の記録がそろっていれば、月末に人工数を思い出すところから始めずに済みます。現場ごとに集計し、合意した単価と照らし合わせて請求書にします。
トランジットでは、ご本人と取引先で合意した金額・単価と、ご本人が確認済みの消費税の扱いをもとに、請求書の形に入力して整えるお手伝いをしています。金額・単価・消費税の扱いの判断は行いません。
見積書の作り方は人工代の見積書の書き方にあり、見積書のExcelテンプレートも配っています(請求書用ではありません)。
最初のご相談では、取引先名・現場名・金額の入った書類を送らないでください。 まず「何の書類が、いつまでに必要か」だけ教えてください。
- サイトから相談する方は、LINEまたはXのDM(@transit_40)へ
- 決済とやり取りをココナラの中で完結したい方は、見積書・請求書の作成代行の出品ページからどうぞ
参考にした公式情報
- 国税庁:タックスアンサー No.6625 適格請求書等の記載事項/No.6498 適格請求書等保存方式(インボイス制度)
- 国税庁:消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A(問26-2 免税事業者の交付する請求書等/問35 値増金に係る適格請求書の交付/問57 適格請求書に記載する消費税額等の端数処理/問65 一定期間の取引をまとめた請求書の交付/問66 複数の契約に係る適格請求書の交付の可否/問79 適格請求書の写しの保存期間等/問113 免税事業者等からの仕入れに係る経過措置)
- 国税庁:電子取引データを適切に保存できていますか?(令和6年11月)
- 国税庁:タックスアンサー No.2080 白色申告者の記帳・帳簿等保存制度/No.2070 青色申告制度
あわせて読みたい
- 持込機械等使用届の書き方|電動工具と重機は同じ用紙なのか
持込機械等使用届は、重機用と電動工具・電気溶接機等用に分かれています。どちらに載せるかは元請の指定が優先。届に書く欄、裏面の点検表、届とは別に法令で決まっている点検・資格・特別教育、2027年4月から労働者と同じ場所で作業する一人親方等に加わる義務まで、公式資料をもとに整理します。
- 注文書と請書って何?|一人親方が現場に入る前に確認したい5つ
注文書と請書は、注文書・請書方式で契約するときに交換する書面です。口頭でも契約は成立することがありますが、建設工事の請負契約は原則として着工前に書面を相互に交付します。書面に書く15の事項のうち先に見る5つと、注文書が来ないときにできることを、建設業法と国土交通省のガイドラインから整理します。
- 見積書の「一式」はどこまで分ける?|内訳を求められる理由と、建設業法の決まり
見積書の「一式」は、書くこと自体が直ちに違法になるわけではありません。確認したいのは、工事範囲と金額内訳の2つ。建設業法20条の努力義務、許可業者へ頼む側の義務、国交省調査の17.9%と71.3%の意味、一式に範囲を添える書き方まで、公式資料をもとに整理します。