振込で受け取った人工代にも領収書は要る?|頼まれたときの書き方と収入印紙
この記事は約10分で読めます
(2026年10月時点の情報です。法令や国の案内は変わることがあります。印紙税がかかるかどうかや税額など、個別のことは税務署か税理士に確認してください)
会社にいた頃、人工代を現金でやりとりする場面や、領収書を書いて渡す場面は、社長が受け持っていました。収入印紙を貼るのも、社長や、事務をしていた人です。
独立すると、領収書を頼まれたら自分で用意します。振込で受け取った代金にも出すのか、何を書くのか、印紙はいくらか。この記事では、国の資料に沿って整理します。
この記事でわかること
- 振込で受け取った代金の領収書を頼まれたときの考え方
- 紙で渡すか、PDFで送るかの違い
- 領収書に書く項目と、収入印紙が必要になる金額
この記事で使う言葉
- 領収書:お金を受け取ったことを証明するために、受け取った人が作って、払った人に渡す書類。法律では「受取証書」「受取書」と呼ばれます
- 収入印紙:紙の領収書などにかかる税金(印紙税)を納めるために貼るもの
- 記載金額:印紙税の判定に使う金額。受け取った合計額から、消費税額などを除ける場合があります(4章で説明します)
- 消印:貼った印紙と領収書にまたがるように、はんこを押すか、名前を書くこと
- 課税事業者・免税事業者:消費税を納める事業者か、納めなくてよい事業者か
- 電子データ(PDF):紙に印刷せず、メールなどで送る領収書
先に答えを置きます
- 民法486条は、払う側が領収書を求められることを定めています。 振込で受け取った代金でも、求められたら出します。求められていない場合まで、一律に発行する義務を定めた条文ではありません
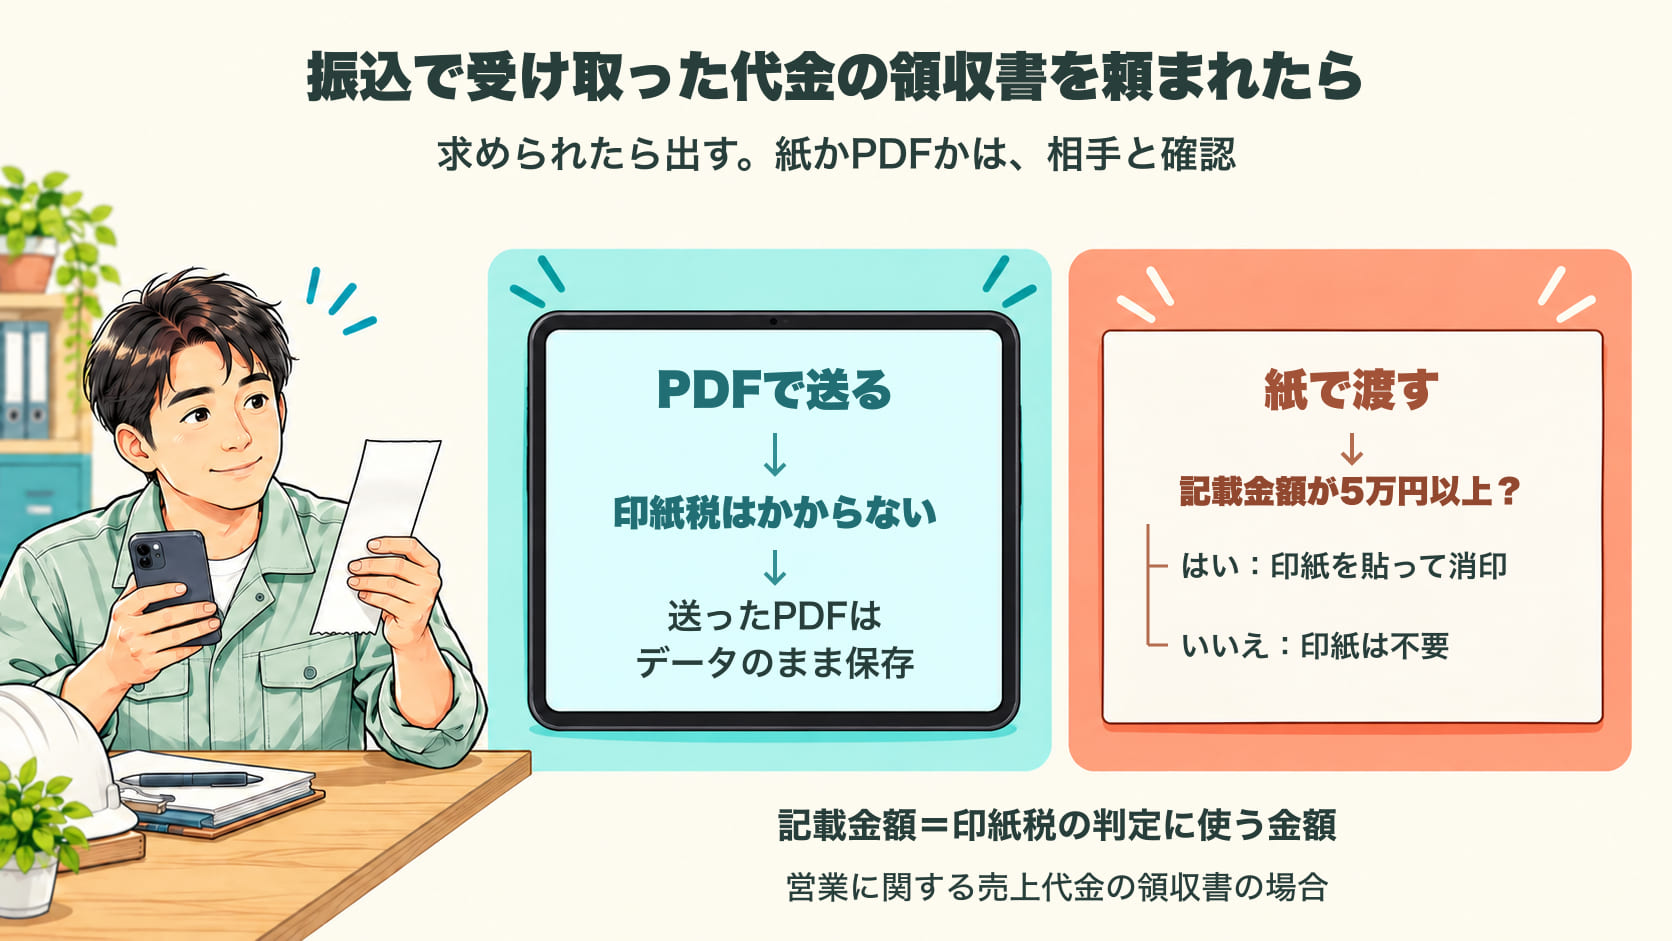
- 領収書は、相手と確認して、紙で渡すかPDFで送るかを決めます。 払う側は、紙の代わりに電子データで渡すよう求めることもできます。ただし、受け取る側に不相当な負担をかける場合は例外です。PDFなどの電子データには、印紙税はかかりません
- 書くのは、受け取った人・払った人・日付・何の代金としていくら受け取ったか。 振込なら、入金された日を通帳などで確かめて書きます
- 営業に関する売上代金の紙の領収書は、記載金額が5万円以上なら印紙税がかかります。 5万円以上100万円以下は200円です
- 印紙は、領収書を渡すまでに貼って、消印します。 貼り忘れや消印忘れに気づいたら、税務署に相談してください
1. 振込でも、領収書を求められたら出す
払った人は、受け取った人に、領収書を出すよう求めることができます。
民法486条1項は、払う人は、払うことと引き換えに、受け取る人に受取証書(領収書)を出すよう求めることができる、としています。
振込なら、通帳や振込の控えにも記録が残ります。それでも、払った側が、何の代金として払ったかが分かる書類を残したいことがあります。求められたら、領収書を用意します。
この条文は、払う側が求めることができる、という決まりです。求められていない場合まで、一律に発行する義務を定めた条文ではありません。取引先との契約や、決めてある提出の方法も確認します。
2. 紙で渡すか、PDFで送るか
紙で渡すか、PDFで送るかを、相手と確認します。PDFなどの電子データには、印紙税はかかりません。
民法486条2項(2021年9月1日施行)で、払う人は、紙の領収書の代わりに、電子データで渡すよう求めることもできるようになりました。ただし、受け取る側に「不相当な負担」をかける場合は別です。
法務省のQ&Aでは、たとえば、受け取る側に電子データで渡すための体制がまだ整っていない場合が、この「不相当な負担」に当たる例として挙げられています。また、紙と電子データの両方を求められても、特に約束がなければ、どちらか一方に応じれば足りるとされています。
印紙税は、紙の文書にかかる
国税庁は、建設工事の請負で、注文請書の代わりに電子データをメールで送った会社の質問に対して、電子データは印紙税の対象の「文書」に含まれないので、印紙税はかからないと答えています。領収書も、同じ考え方でPDFなどの電子データには印紙税がかかりません。
送った相手が、保存用にPDFを印刷したものは写しと同じで、印紙税の対象になりません。
ただし、PDFを送ったあとで、紙の領収書も作って渡す場合は、その紙について印紙税を確認します。 先にPDFを送ったから、紙も印紙税がかからなくなるわけではありません。
メールで送ったPDFは、電子帳簿保存法の「電子取引」に当たり、送った側もデータのまま保存します。くわしくは人工代の請求書の記事にまとめています。
3. 領収書に書くこと
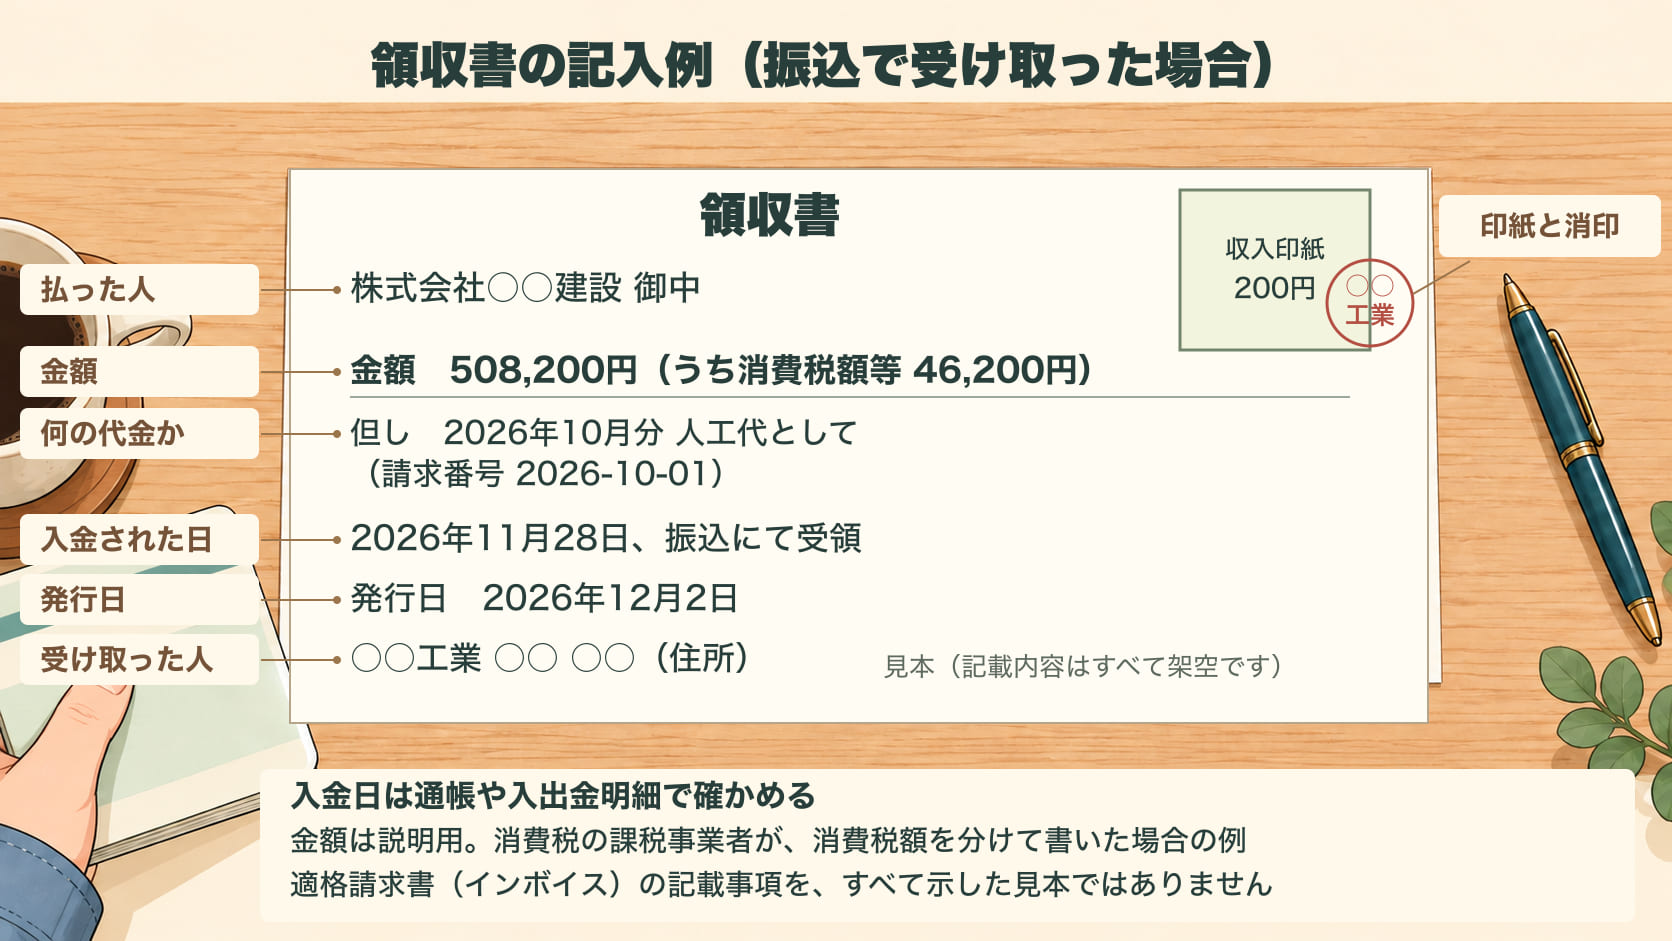
決まった様式はありません。受け取った人・払った人・日付・何の代金としていくら受け取ったかが分かれば足ります。
法務省のQ&Aは、領収書には形式の制限がないとしたうえで、金銭の支払いの領収書には、通常、次の情報があれば足りると説明しています。
- 受け取った人(自分の名前・屋号)
- 払った人(宛名)
- お金を受け取った日(振込なら入金日)
- ある代金の支払いとして、いくら受け取ったか
振込なら、入金された日を確かめる
振込の場合は、通帳や入出金明細で、実際に入金された日を確かめます。 入金を確かめた日や、領収書を作る日と同じとは限りません。
領収書を作る日と入金日が違うときは、「発行日」と「〇年〇月〇日、振込にて受領」を分けて書くと、いつ受け取った代金かが分かります。
ただし書きには、何の代金かを書きます。請求書の請求番号や対象期間を入れると、どの請求に対する入金かが分かります。
この見本は、代金を受け取ったことを伝えるための記入例です。適格請求書(インボイス)として使うための記載事項を、すべて示したものではありません。
次の見本は、人工代の請求書の記事の記入例(請求番号2026-10-01・請求金額508,200円)が、2026年11月28日に全額振り込まれた場合です。
同じ入金に、別々の領収書を重ねない
同じ入金について、別々の支払いがあったように見える領収書を重ねて出さないようにします。なくしたと言われて出し直す場合は、元の領収書の日付や番号と、再発行であることを控えに記録しておくと、あとで照らし合わせやすくなります。
4. 紙の領収書にかかる印紙税
営業に関する売上代金の紙の領収書は、記載金額が5万円以上なら印紙税がかかります。
ここでは、営業として請け負った仕事の売上代金について説明します。給与の受け取りや、営業に関しない受け取りは、同じ扱いではありません。自分の取引がどちらに当たるか迷う場合は、税務署に確認してください。
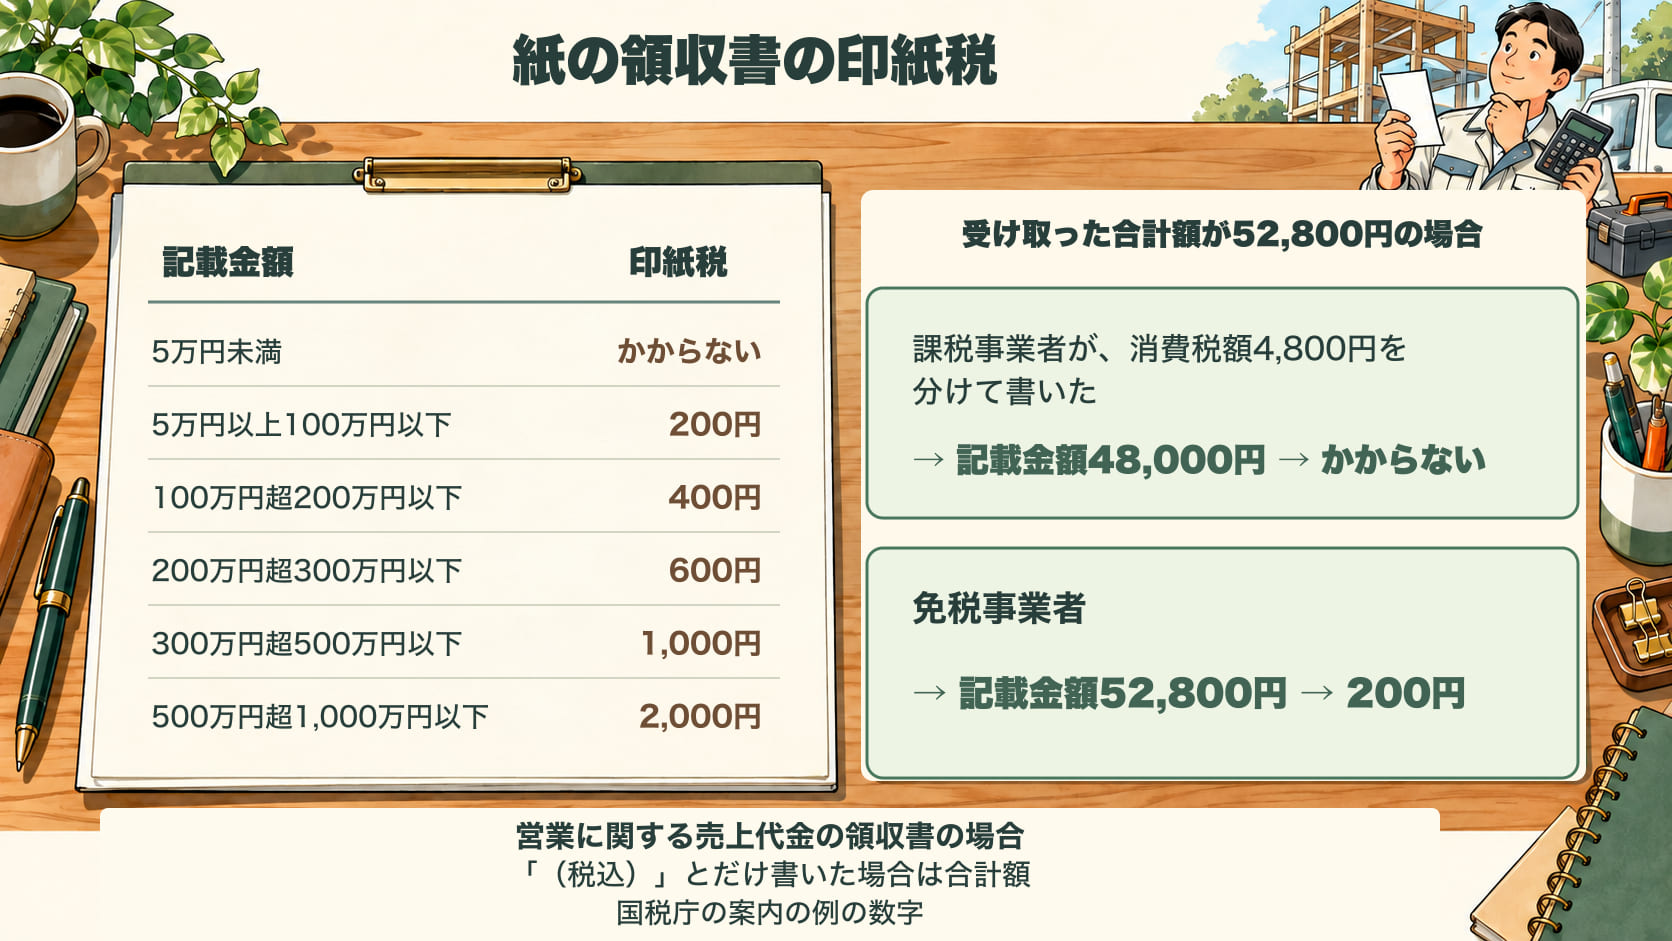
国税庁の案内では、売上代金の領収書の印紙税は次のとおりです。
| 記載金額 | 印紙税 |
|---|---|
| 5万円未満 | かからない |
| 5万円以上100万円以下 | 200円 |
| 100万円超200万円以下 | 400円 |
| 200万円超300万円以下 | 600円 |
| 300万円超500万円以下 | 1,000円 |
| 500万円超1,000万円以下 | 2,000円 |
印紙税を納めるのは、領収書を作って渡す人です。請求書や納品書に「代済」「相済」などと書いて渡したものも、受け取ったことを証明するためのものなら、領収書と同じ扱いになります。
消費税額を分けて書くと、記載金額が変わる場合がある
消費税の課税事業者が、領収書に消費税額を分けて書くと、その消費税額は記載金額に含めません。 税込と税抜の金額を両方書いた場合も同じです。「(税込)」「消費税10%を含む」とだけ書いた場合は、合計額が記載金額になります。
免税事業者は、消費税額を分けて書いても、合計額が記載金額になります。
以下は、受け取った合計額が52,800円だった場合の印紙税の比較です(国税庁の案内の例の数字)。取引の値段や、消費税に当たる額の決め方を示すものではありません。
- 課税事業者が「代金48,000円、消費税額等4,800円、合計52,800円」と書いた→記載金額は48,000円→5万円未満なので、印紙税はかからない
- 免税事業者が同じように書いた→記載金額は52,800円→200円
インボイスに登録していないことと、免税事業者であることは同じではありません。自分がどちらに当たるか迷う場合は、税務署か税理士に確認してください。
3章の見本は、課税事業者が消費税額46,200円を分けて書いた例なので、記載金額は462,000円です。5万円以上100万円以下なので、印紙税は200円です。
5. 印紙の貼り方と、貼り忘れたとき
印紙は、領収書を渡すまでに貼り、印紙と領収書にまたがるように、はんこか署名で消します。
斜線を引いたり「印」と書いたりするだけでは、消印になりません。鉛筆で書いた署名のように、簡単に消せるものも同じです。はんこか、消えない筆記具で書いた署名を使います。
印紙税を納めずに領収書を渡した場合は、原則として、納めなかった印紙税の3倍の「過怠税」がかかります。過怠税は、印紙税の納付や消印を怠った場合に徴収されるものです。税務署の調査で過怠税が決まることを予知する前に、所定の申出書で自分から申し出た場合は、1.1倍に軽減されます。
貼った印紙を消さなかった場合は、消していない印紙の額面と同じ額の過怠税がかかります。
過怠税には、合計額が1,000円未満なら1,000円となる決まりがあります。ただし、1.1倍に軽減される自分からの申し出だけの場合は、この決まりは使われません。過怠税は、所得税の必要経費になりません。
貼り忘れや消印忘れに気づいたら、税務署に相談してください。紙で渡す前に、記載金額が5万円以上かを見ることにしておけば、貼り忘れを防ぎやすくなります。
6. 領収書を出す前に確かめること
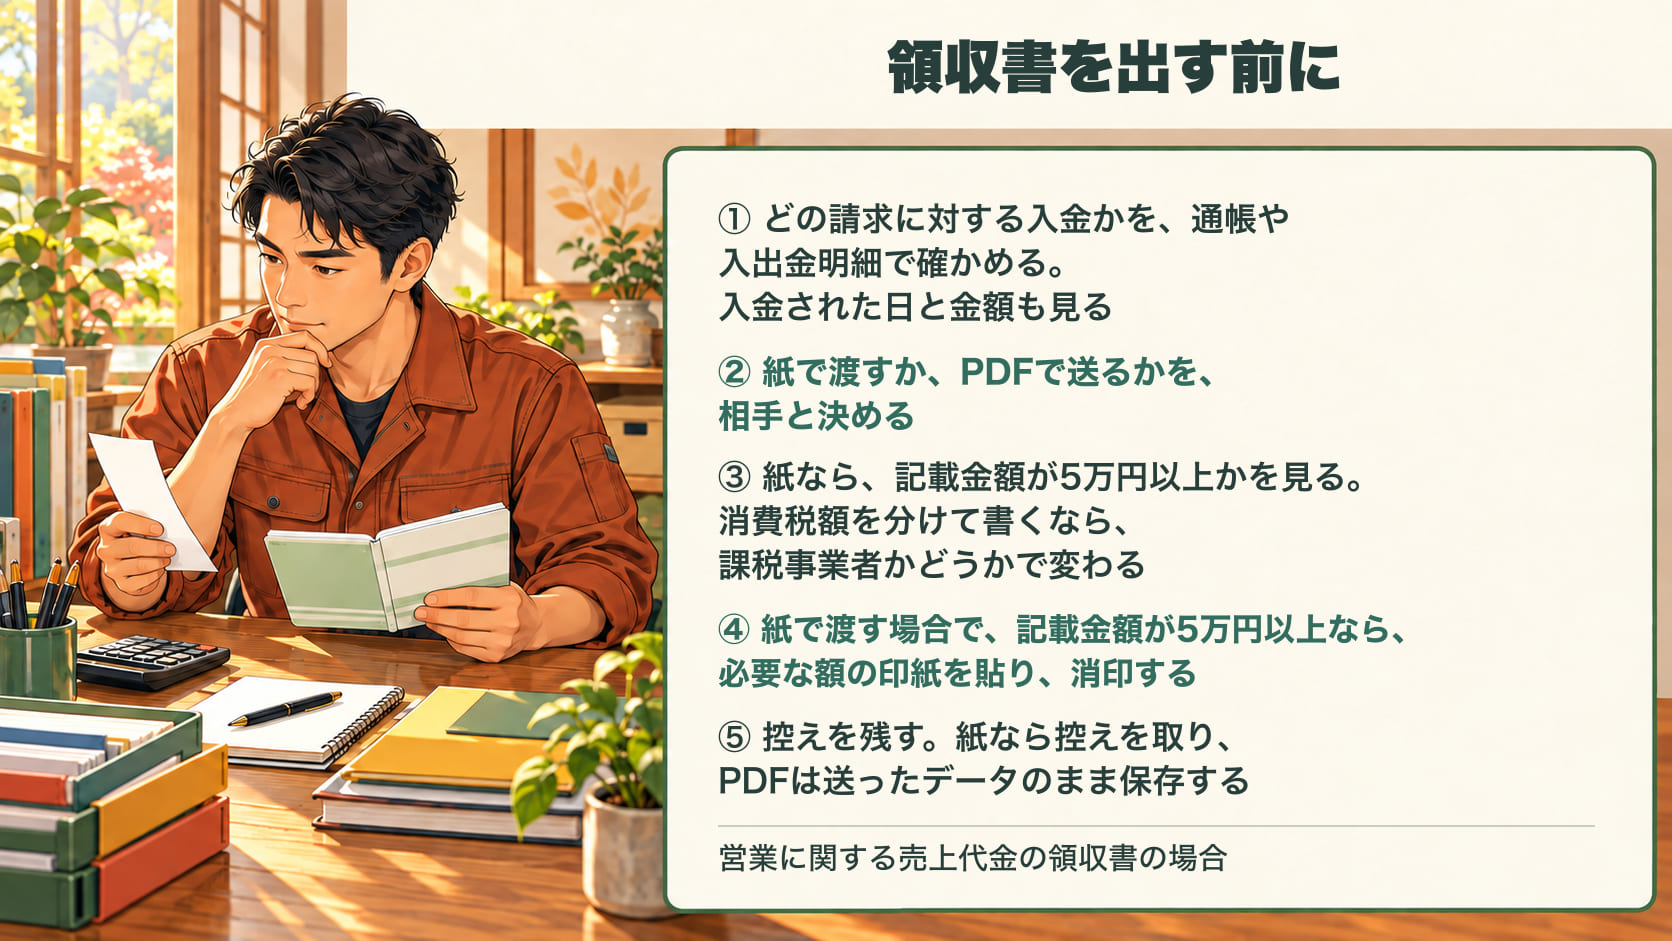
- どの請求に対する入金かを、通帳や入出金明細で確かめる。 入金された日と金額も見る
- 紙で渡すか、PDFで送るかを、相手と決める
- 紙なら、記載金額が5万円以上かを見る。 消費税額を分けて書くなら、課税事業者かどうかで変わる
- 紙で渡す場合で、記載金額が5万円以上なら、必要な額の印紙を貼り、消印する
- 控えを残す。 紙なら控えを取り、PDFは送ったデータのまま保存する
よくある質問
Q. 現金で受け取ったときも同じですか?
同じです。求められたら領収書を出し、紙なら記載金額で印紙税を確かめます。
Q. 「なくしたので、出し直してほしい」と言われました
再発行した紙の領収書も、受け取った事実を証明する文書として渡す場合は、改めて印紙税の対象になります。「再発行」と書けば印紙が不要になるわけではありません。かかるかどうかと税額は、記載金額などで確かめます。
Q. 印紙税を納めるのは、誰ですか?
印紙税を納めるのは、領収書を作って渡す人です。
Q. 出した領収書の控えは、何年取っておきますか?
白色申告の所得税のルールでは、仕事で作ったり受け取ったりした領収書などは5年間保存します。青色申告や、適格請求書として出した領収書の控えは、保存の期間が違う場合があります。帳簿や書類の残し方は、一人親方の帳簿のつけ方の記事にまとめています。
まとめ
- 民法486条は、払う側が領収書を求められることを定めた条文。 振込でも、求められたら出す
- 紙かPDFかは、相手と確認する。 PDFなどの電子データには印紙税はかからない。PDFのあとに紙も渡すなら、紙について印紙税を確かめる
- 書くのは、受け取った人・払った人・日付・何の代金としていくら。 振込なら、入金された日を通帳などで確かめ、発行日と分けて書く
- 営業に関する売上代金の紙の領収書は、記載金額が5万円以上なら印紙税がかかる。 課税事業者が消費税額を分けて書けば、消費税額は含めない
- 印紙は渡すまでに貼って消印。 忘れに気づいたら、税務署に相談する
会社にいた頃は、領収書も印紙も、社長たちがしていたことでした。独立したら、紙で渡す前に記載金額を見るところから始めます。
トランジットでは、ご本人が確認した入金日・金額・宛名・ただし書きなどを、領収書の形に入力して整え、控えを整理する事務作業をお手伝いします。入金の事実の判断、消費税や印紙税の個別判断、税務相談は扱いません。
- ご相談は、LINEまたはXのDM(@transit_40)へ
参考にした公式情報
- e-Gov法令検索:民法(486条)
- e-Gov法令検索:印紙税法(8条、20条)
- 法務省:電子的な受取証書(新設された民法第486条第2項関係)についてのQ&A
- 国税庁:No.7105 金銭又は有価証券の受取書、領収書
- 国税庁:No.7124 消費税額等が区分記載された契約書等の記載金額
- 国税庁:No.7120 契約書の写し、副本、謄本等
- 国税庁:No.7129 印紙税の納付方法
- 国税庁:No.7131 印紙税を納めなかったとき
- 国税庁(質疑応答事例):取引先にメール送信した電磁的記録に関する印紙税の取扱い・印紙の消印の方法・営業の意義
- 国税庁:No.2080 白色申告者の記帳・帳簿等保存制度
あわせて読みたい
- 技能講習の修了証をなくしたら|再発行の窓口と、1枚にまとめる統合カード
技能講習の修了証をなくした一人親方向けに、相談する窓口を技能講習・免許・特別教育に分けて解説。受講した機関が分からないときの資格照会と、修了証を1枚にまとめる統合カードの申し込み方・費用・載らないものも図で示します。
- 安全書類の「保険証コピー」、今は何を出す?|提出する書類と黒塗りする番号
安全書類で「保険証のコピー」を求められた一人親方向けに、今の確認書類と黒塗りする番号を解説。元請がCCUSで確認する場合と、提出先が受け付ける書類を用意する場合を分け、原本を塗らないことやQRコードの扱いも図で示します。
- 一人親方の請求書の書き方|人工代の明細と記入例
人工代を請求する一人親方向けに、請求書の書き方を記入例つきで整理します。同じ元請の2現場を1枚にまとめる明細、インボイス登録の有無で変わる記載事項、毎日の記録からの人工数の出し方、メールで送った請求書の残し方まで、国税庁の資料をもとに案内します。