工具や機械は、いくらまでその年の経費?|10万・20万・40万の線と、2026年4月の変更
この記事は約14分で読めます
会社にいた19年、道具は自分で買っていました。会社によって違うと思いますが、うちはそうでした。
まとまった金額の買い物をしても、経費や税金の話にはなりません。買ったら、それで終わりでした。
独立した知り合いを見ていて、意外だったことがあります。道具は、独立する前にもう揃っていました。 独立してから金が出ていったのは、事務所と倉庫の契約、車両、そしてベニヤや金物の資材です。
そして、この3つは税金の上ではまったく別の扱いになります。同じ「開業のために払った金」でも、経費になる時期が違います。
この記事でわかること
- 取得価額によって、経費のなり方が分かれること
- 2026年は、取得した日で30万円と40万円に分かれること
- 40万円の特例を使える人と、決算書に何を書くか
- 開業前に払ったお金が、全部「開業費」になるわけではないこと
- 判定でつまずきやすいところ(一組・送料・税込と税抜)
先に答えを置きます
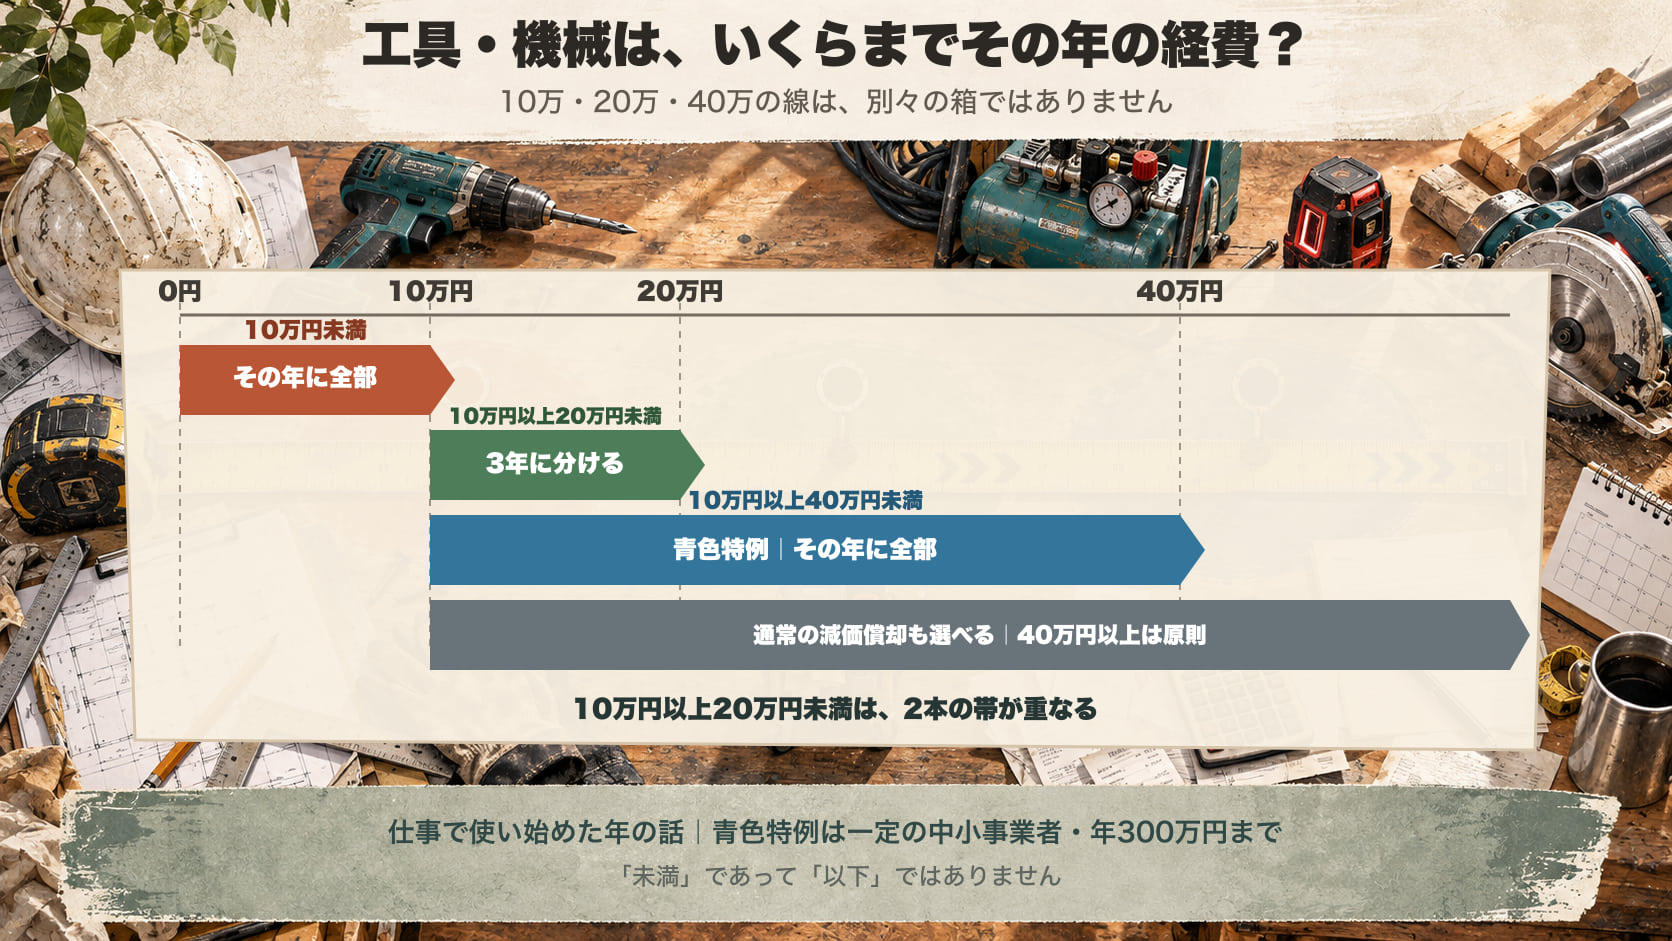
まず、大事な前置きを1つ。下の金額は、それぞれが独立した箱ではありません。条件が重なるところでは、どの方法をとるかを自分で選べます。
| 条件 | 選べる扱い |
|---|---|
| 10万円未満、または一定の「使用可能期間が1年未満」 | 原則として、仕事で使い始めた年の必要経費 |
| 10万円以上20万円未満 | 3年間で均等に必要経費にする方法を選べる |
| 10万円以上40万円未満 | 青色申告をしている一定の中小事業者は、その年の必要経費にする特例を選べる(年300万円まで) |
| 上のどれも選ばないもの | 原則として、耐用年数にしたがって減価償却 |
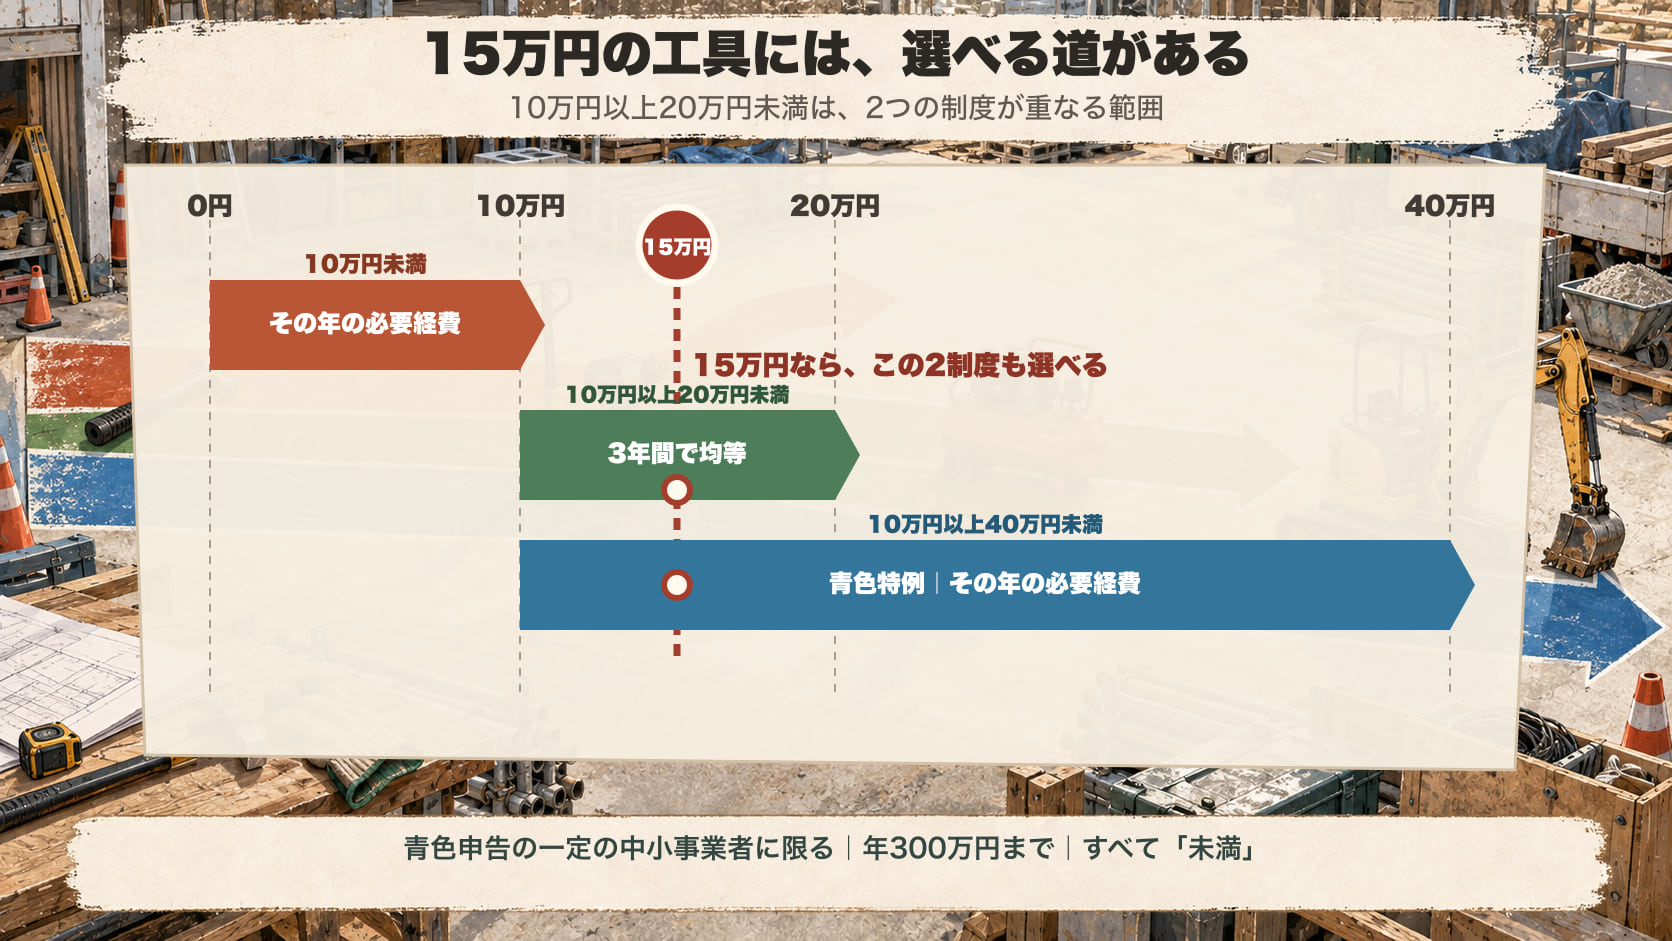
たとえば15万円の工具なら、3年に分ける方法と、青色申告の特例で今年の経費にする方法が重なります。 どちらも選ばずに、耐用年数にしたがって減価償却することもできます。
そのうえで、先に3つ押さえてください。
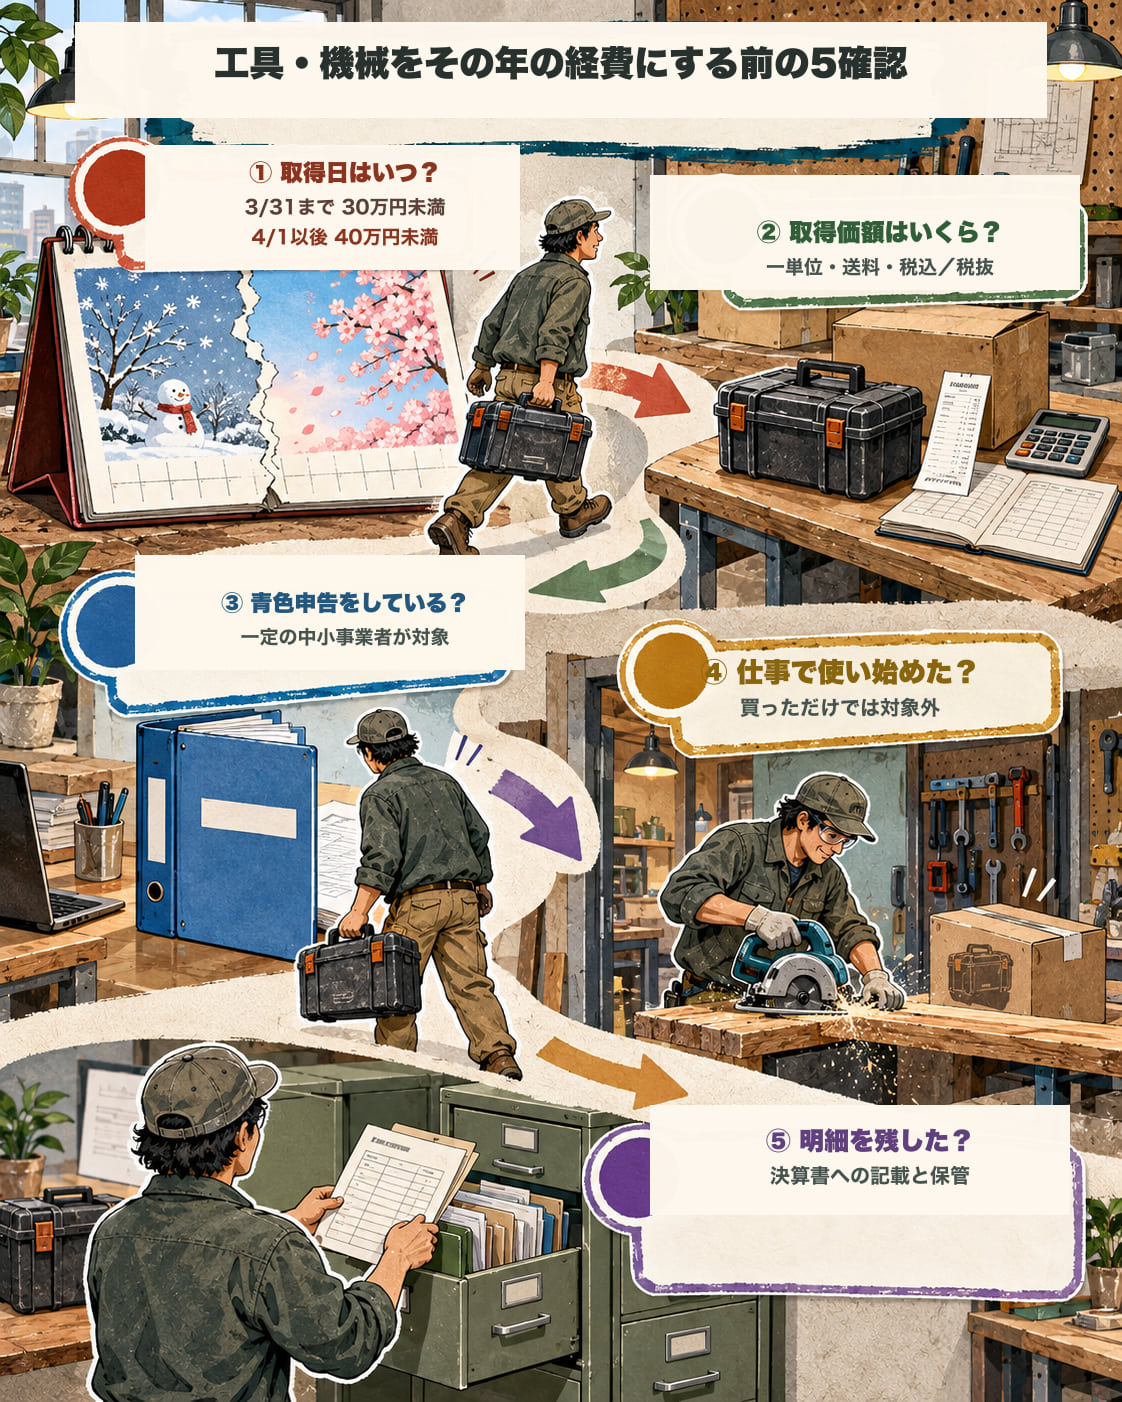
1つめ。40万円という線は、2026年4月1日以後に取得したものの話です。 同じ2026年でも、3月31日までに取得したものは30万円未満のままです。
2つめ。「未満」であって「以下」ではありません。 ちょうど40万円のものは、この特例に入りません。
3つめ。取得した日と、仕事で使い始めた日は別のものです。 30万円か40万円かは取得日で決まりますが、経費にするには使い始めていることも必要です。買った日は覚えていても、使い始めた日は意外と記憶から抜けます。
1. 2026年は、取得した日で30万円と40万円に分かれます
まず、何が変わったのかを置きます。
財務省「令和8年度税制改正の大綱」(2025年12月26日 閣議決定)にこうあります。
中小企業者等の少額減価償却資産の取得価額の損金算入の特例について、対象となる減価償却資産の取得価額を40万円未満(現行:30万円未満)に引き上げる(所得税についても同様とする。)
適用期限も3年延ばされ、令和11年(2029年)3月31日までになりました。
問題は「いつ取得した分から変わるのか」です。これは条文の本文だけでは読み取れず、改正法の附則と改正措令の附則で決まっています。 財務省の改正解説は、それをもとにこう説明しています。
上記2⑴及び⑵の改正は、中小事業者が令和8年4月1日以後に取得又は製作若しくは建設をする少額減価償却資産について適用し、中小事業者が同日前に取得又は製作若しくは建設をした少額減価償却資産については従前どおりとされています(改正法附則35、改正措令附則9)
つまり、2026年分の申告では、同じ1年の中に線が2本あります。
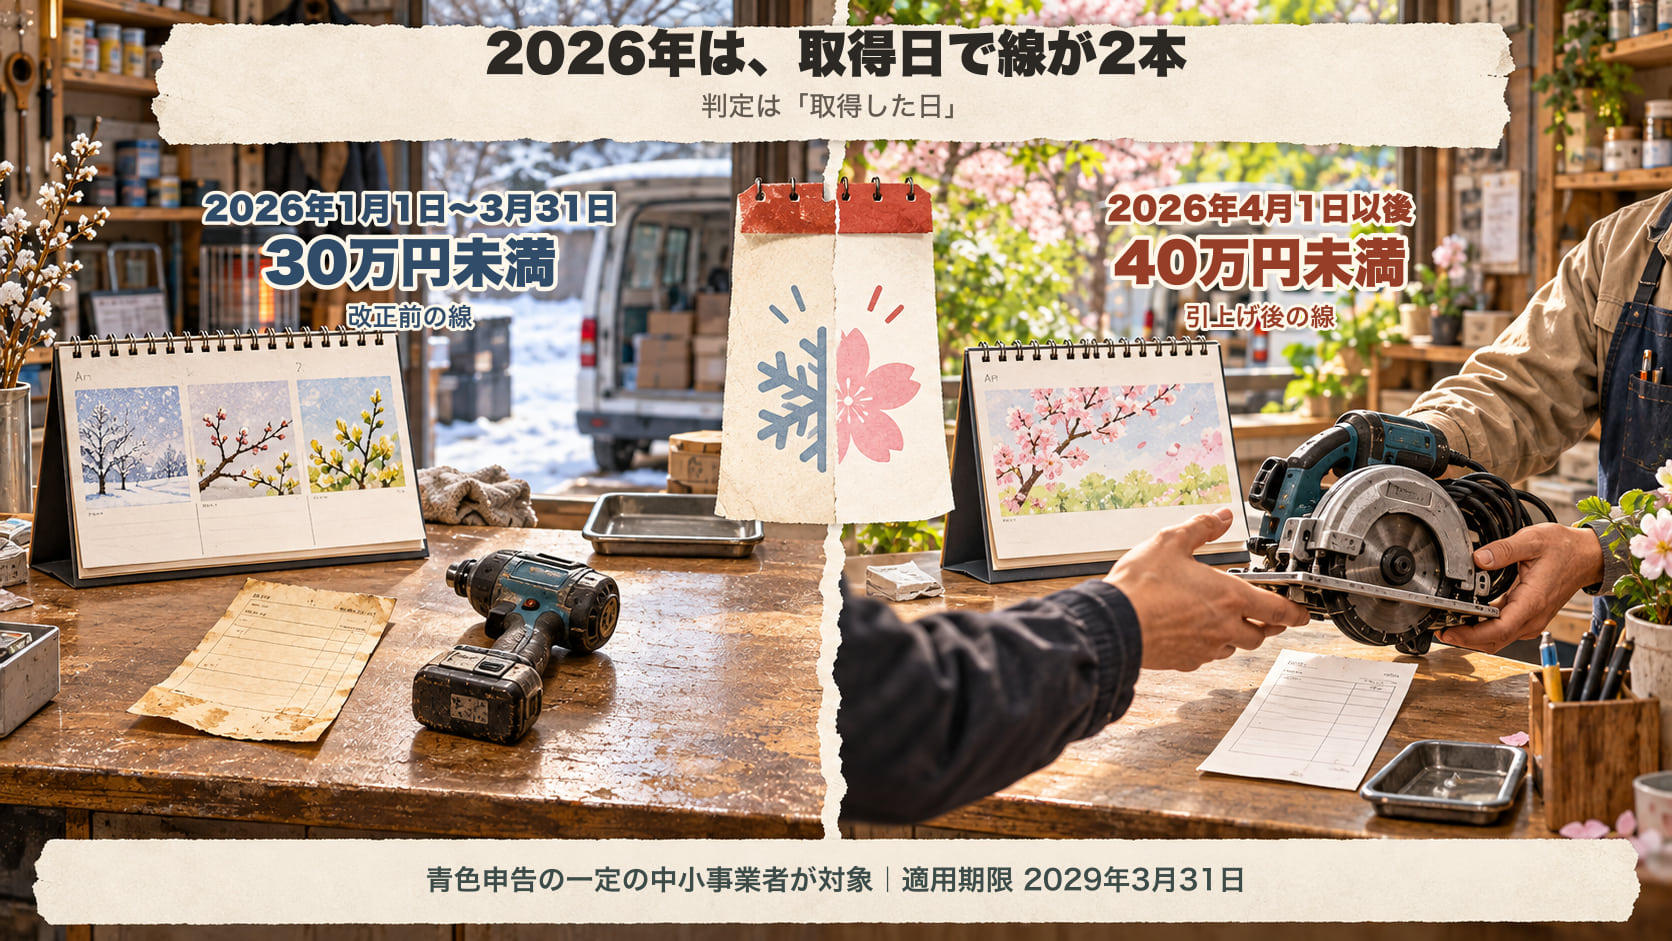
| いつ取得したか | 特例の上限 |
|---|---|
| 2026年1月1日〜3月31日 | 30万円未満 |
| 2026年4月1日〜 | 40万円未満 |
3月に35万円の機械を買った人と、5月に同じものを買った人で、扱いが変わります。
なお、国税庁のページは、対象税目によって更新の時期が違います。 個人向けの「No.2100 減価償却のあらまし」は改正後の内容になっていて、10万円以上40万円未満と、令和8年3月31日までに取得した場合は10万円以上30万円未満であることが書かれています。一方、法人向けの「No.5408」は、2026年9月9日に確認した時点では改正前の30万円未満のままです。ページを見るときは、対象税目と、上のほうに書かれている「現在法令等」の日付を確かめてください。
2. 金額の線は、別々の箱ではありません
ここが、この記事でいちばん誤解されやすいところです。下の3つは、どれも「仕事で使い始めた年」の話で、条件が重なる部分があります。
10万円未満、または使用可能期間が1年未満のもの。 その年の必要経費になります(所得税法施行令138条)。金額の線と、使用可能期間の線は「または」でつながっています。 10万円以上でも、使用可能期間が1年未満なら対象になり得ます。ただし、これは自分の見込みだけで決められません。6章で書きます。
10万円以上20万円未満のもの。 一括して、取得価額の合計額の3分の1を、その年から3年に分けて必要経費にできます(同139条)。選べる方法です。選ぶ場合は、確定申告書に金額を記載した書類を添付し、計算に関する書類を保存しておくことが条件になっています。
10万円以上40万円未満のもの。 一定の中小事業者が青色申告をしている場合は、その年の必要経費にする特例を選べます(租税特別措置法28条の2)。10万円以上20万円未満のものは、すぐ上の3年均等との選択になります。
上のどれも選ばないもの。 使用可能期間が1年未満などの例外を除き、原則として、耐用年数にしたがって何年かに分けて経費にしていきます。トラックやユニックのような車両は、たいていここに入ります。
3. 40万円の特例を使える人と、決算書に書くこと
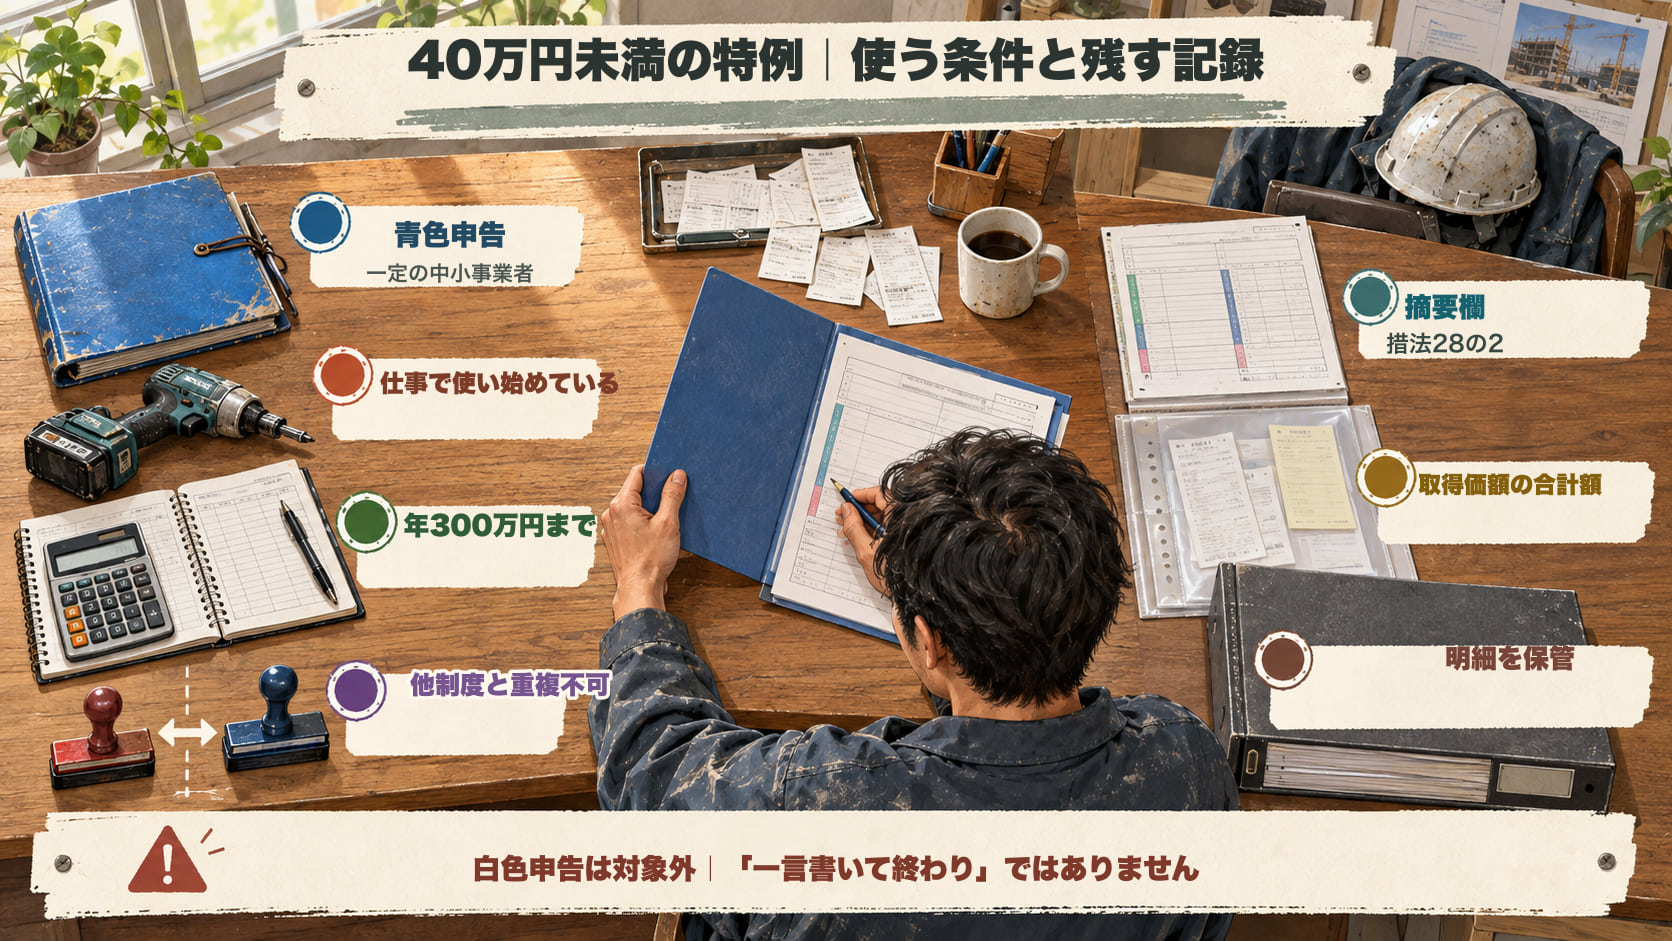
この特例は、青色申告をしている一定の中小事業者が対象です。 白色申告では使えません。青色申告そのものについては、一人親方の帳簿のつけ方にまとめました。
条文には、こう書かれています。
第一項の規定は、確定申告書に少額減価償却資産の取得価額に関する明細書の添付がある場合に限り、適用する(租税特別措置法28条の2第3項)
では、その明細書を毎回作るのかというと、そうではありません。国税庁の措置法通達28の2-3が、省略できる形を示しています。青色申告決算書の「減価償却費の計算」欄に次の3つを書いて提出し、かつ明細を別途保管していれば、明細書の提出を省略してよいという内容です。
- この特例を適用していること(摘要欄の「措法28の2」がこれにあたります)
- 適用した減価償却資産の取得価額の合計額
- 適用した減価償却資産の明細は、別途保管していること
つまり「摘要欄に一言書いて終わり」ではありません。 何をいくらで買ったかの明細を、自分の手元に残しておくことがセットです。
あわせて、次の点も一組で覚えておいてください。
- その年に一括で経費にできるのは、取得価額の合計で300万円までです
- 取得しただけでは足りません。 仕事で使い始めていることが必要です
- 一括償却資産(3年均等)など、他の制度と重ねて使うことはできません
- 貸付けの用に供したもの(主要な業務として行うものを除く)は対象外です
4. 開業前に払ったお金も、全部が「開業費」になるわけではありません
ここからが、独立した知り合いを見ていて意外だった部分です。
「開業前に払ったから全部開業費」なら話は早いのですが、税金の世界は、そこを一つにはまとめてくれません。
開業費は、開業準備のために特別に支出した費用をいいます(所得税法施行令7条1項1号)。ただ、この条文には、その手前にもう一つ条件が書かれています。
政令で定める費用は、個人が支出する費用(資産の取得に要した金額とされるべき費用及び前払費用を除く。)のうち次に掲げるものとする
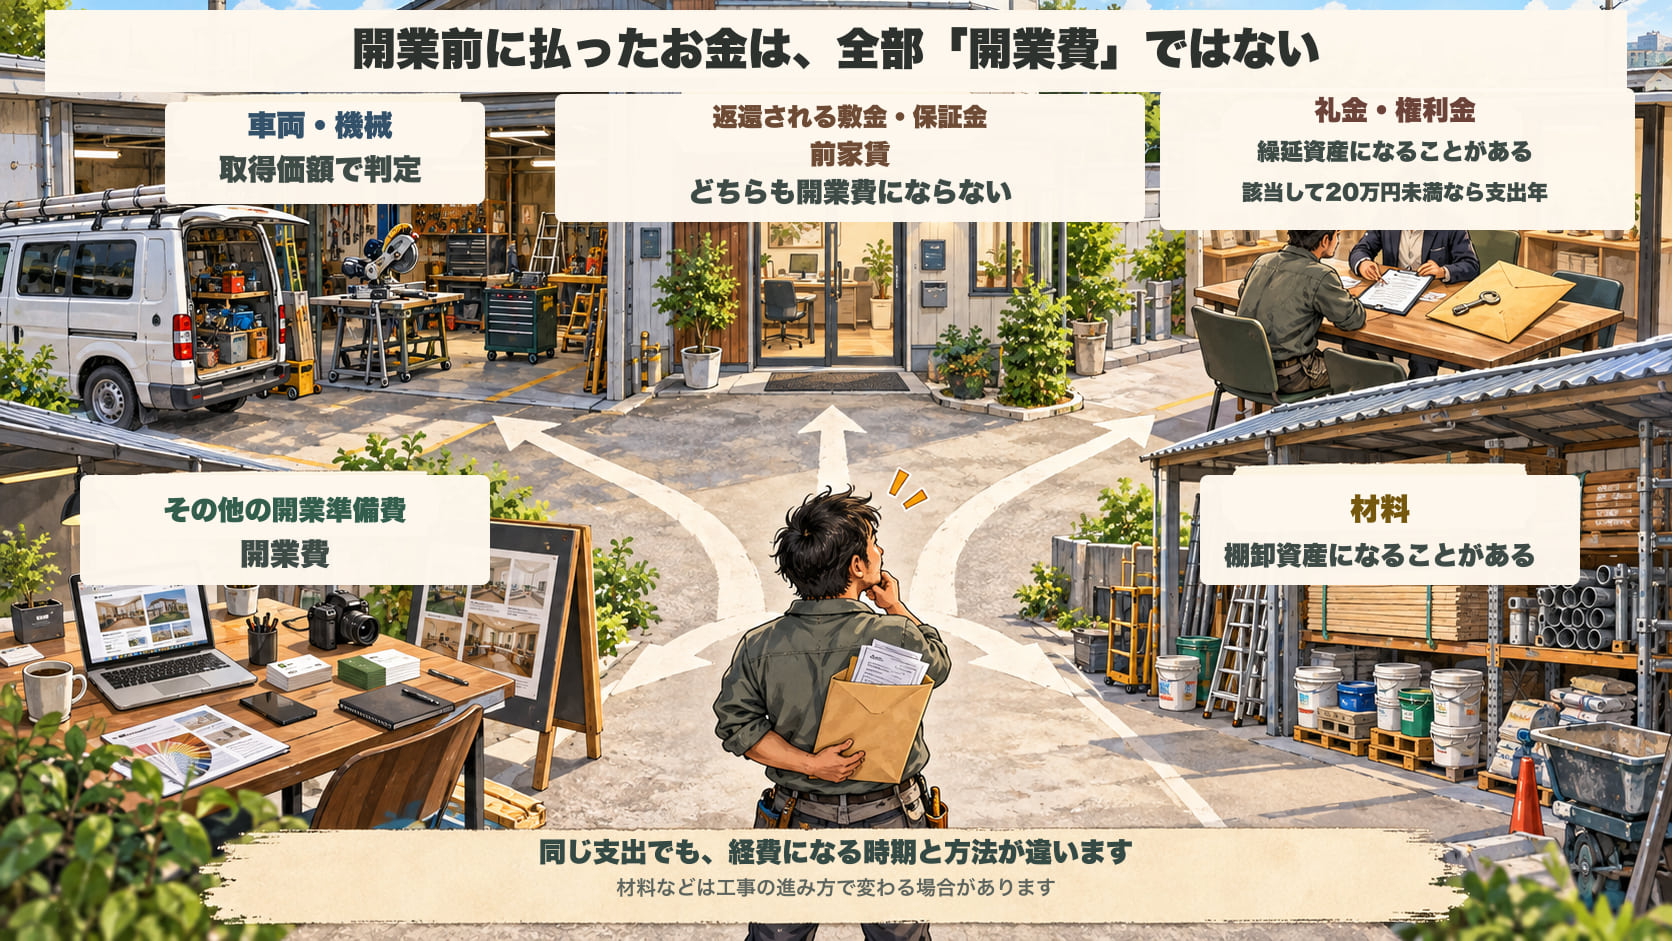
トラックや機械の購入代金は、この時点で開業費から外れています。 道具かどうかではなく、資産を手に入れるために払った金だからです。これらは2章の金額の線で判定します。
返還される敷金や保証金は、支出した時点では費用になりません。 返ってくるお金は、払っただけで減るお金ではないからです。前家賃も、前払費用として開業費から外れます。 なお、返ってこない部分が契約で決まっている場合は、扱いが変わります。
返ってこない礼金や権利金は、扱いが変わります。 支出の効果が1年以上に及ぶものは「繰延資産」になることがあり(同7条1項3号ロ)、支出した金額が20万円未満であれば、その年の必要経費にできる規定があります(同139条の2)。20万円以上なら、決められた期間で分けていくのが原則です。
材料は、また別です。 事業に使う原材料は、条文で「棚卸資産」に挙げられています。
棚卸資産=事業所得を生ずべき事業に係る商品、製品、半製品、仕掛品、原材料その他の資産(所得税法2条1項16号)
必要経費に入るのは、その年の総収入金額に対応する売上原価です(同37条1項)。計算の基礎になるのは、その年12月31日に持っている棚卸資産の価額です(同47条1項)。
ここに「仕掛品」が入っているのが、現場の仕事らしいところだと思います。材料代は先に出ていっているのに、その現場がまだ終わっていなければ、経費として立つのが先になることがあります。手元の現金と、帳簿の上の経費がずれる理由の一つです。
ただし、同じベニヤや金物でも、年末に残っている材料、まだ完成していない工事に使った材料、その年に終わった工事に使った材料では、扱いが同じとは限りません。 工事の進み方や、売上をいつ計上しているかで変わります。自分の場合にどうなるかは、税務署か税理士に確認してください。
5. 開業費は、減価償却資産とは別の仕組みです
開業費にあたるものは、繰延資産として、あとから経費にしていきます。
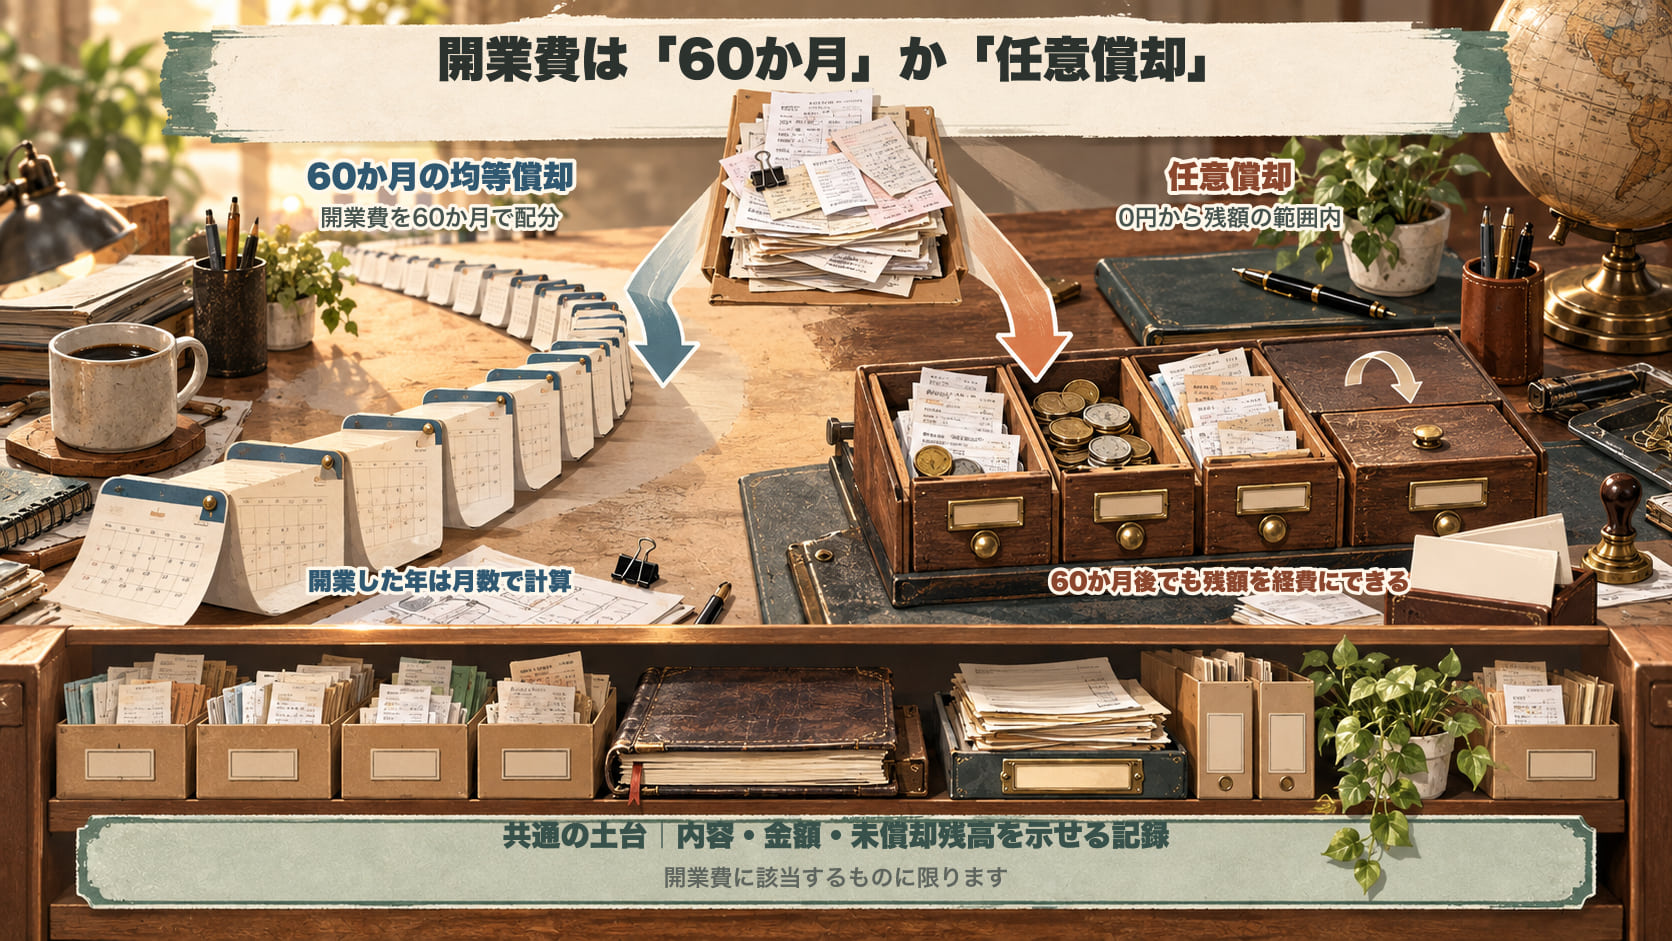
原則は60か月(5年)の均等償却です(所得税法施行令137条1項1号)。ただし、同じ条文の3項に、こう書かれています。
居住者が…必要経費に算入すべき金額として、当該繰延資産の額の範囲内の金額をその年分の確定申告書に記載した場合には…当該金額として記載された金額とする
開業費の額の範囲内で、その年に経費へ入れる金額を決めて、申告書に書けるということです。国税庁も、質疑応答事例でこう説明しています。
任意償却は、繰延資産の額の範囲内の金額を償却費として認めるもので、その下限が設けられていないことから、支出の年に全額償却してもよく、全く償却しなくてもよいと解されます
繰延資産となる費用を支出した後60か月を経過した場合に償却費を必要経費に算入できないとする特段の規定はないことから、繰延資産の未償却残高はいつでも償却費として必要経費に算入することができます
独立した年は、売上がまだ立っていないことが多いはずです。制度としては、その年に無理に経費へ入れなくてもよく、あとの年に回すこともできる形になっています。
ただし条件があります。同じ質疑応答事例の最後に、こう書かれています。
支出した開業費の内容及びその開業費の額が過年分において必要経費に算入されていないことを明らかにしておく必要があります
何に使ったのか、いくら残っているのかを、自分で示せる状態にしておくということです。 開業前の領収書を残すところから始まります。開業前に何を残しておくかは、一人親方の確定申告、まず何から?にまとめました。
6. 判定でつまずきやすいところ
金額の線そのものより、その金額をどう数えるかでつまずきます。
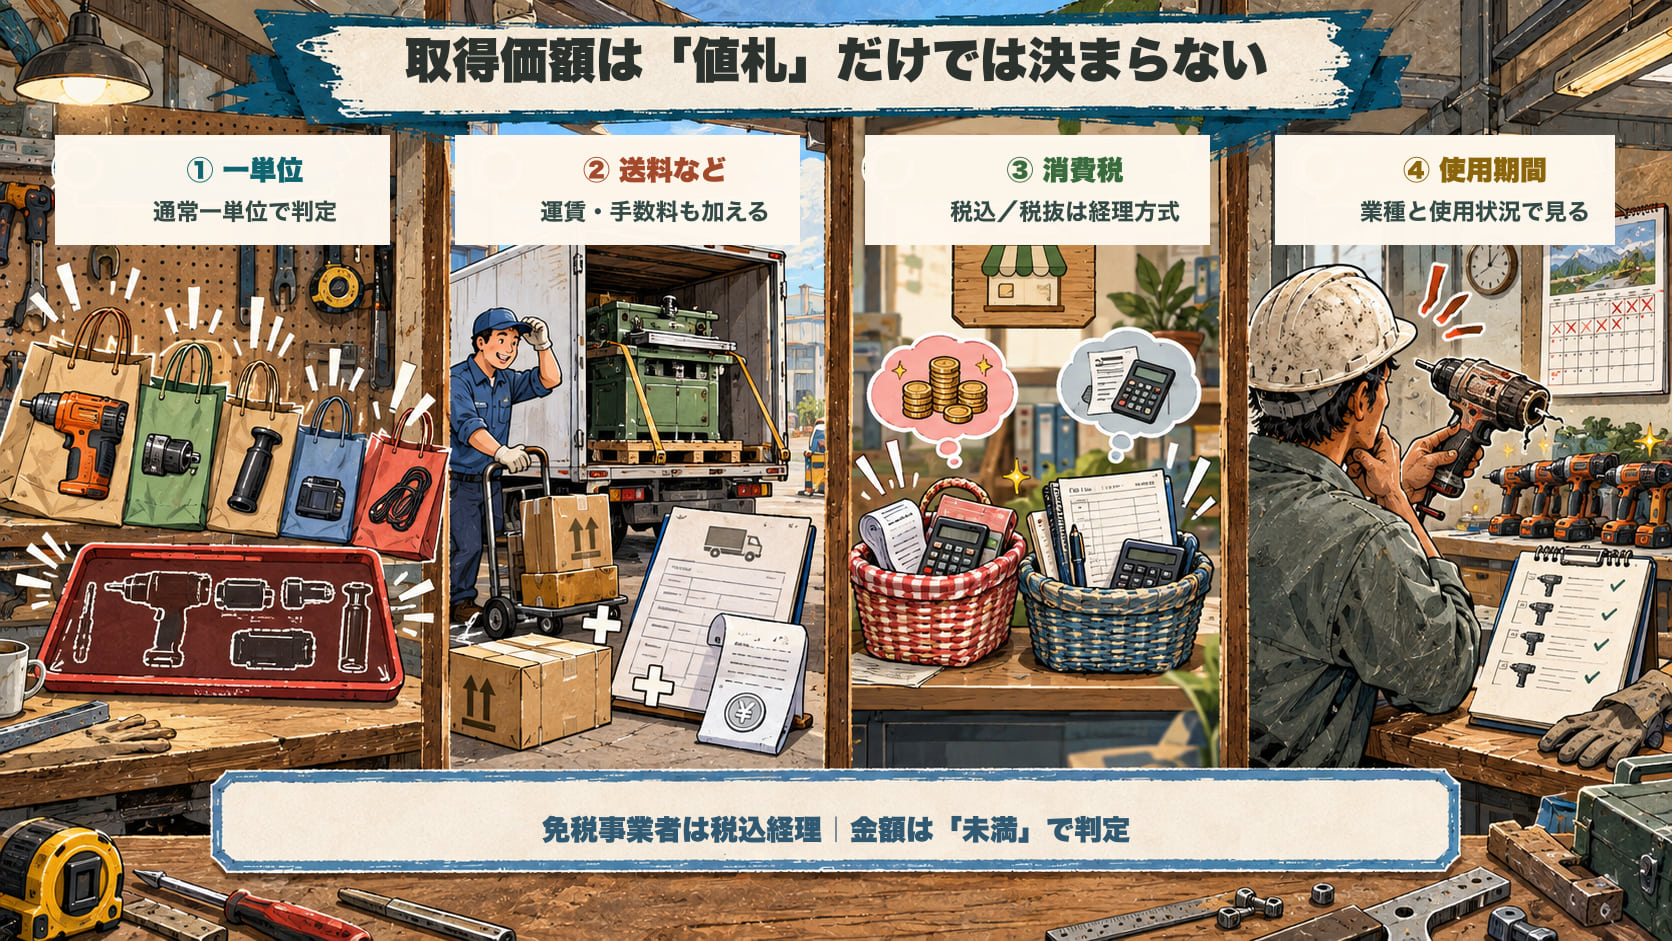
まず、数える単位から。 国税庁の通達は、取得価額の判定を「通常1単位として取引されるその単位」で行うとしています。機械及び装置は1台または1基ごと、工具・器具及び備品は1個・1組・1そろいごと、枕木や電柱のように単体では機能しないものは、社会通念上ひとつの効用を持つと認められる単位ごとです(所得税基本通達49-39、措置法通達28の2-2)。
領収書を2枚に分けても、機械まで2台になるわけではありません。
現場の買い物でいえば、本体と付属品を一緒に買った機械、複数そろって初めて機能する器具・備品、本体と架装が一体の車両などが、この考え方に当たりそうな場面です。自分の買い方でどう見るかは、確認してから決めてください。
次に、金額に何が入るか。 購入した減価償却資産の取得価額は、購入の代価に、引取運賃・荷役費・運送保険料・購入手数料などを加算した金額とされています(所得税法施行令126条1項1号)。本体価格が39万円でも、運賃を足すと40万円を超えることがあります。
そして、消費税を入れるかどうか。 国税庁は、取得価額の判定に消費税を含めるかどうかは納税者の経理方式によるとしています。税込経理なら消費税を含んだ金額で、税抜経理なら含まない金額で判定します。
そのうえで、免税事業者の経理方式は税込経理になります。 たとえば税抜38万円、消費税3万8,000円なら、取得価額は41万8,000円です。40万円未満には入りません。
本体価格だけを見て安心すると、送料と消費税が後ろから追いついてくることがあります。
最後に、使用可能期間が1年未満について。 国税庁は、法定耐用年数で見るのではなく、その業種で一般に消耗性のものと認識され、かつ、その事業者の平均的な使用状況・補充状況から見ても1年未満であるものと説明しています。「自分はすぐ壊すと思う」だけでは足りません。
よくある質問
Q. 白色申告でも、40万円の特例は使えますか。
使えません。この特例は青色申告をしている一定の中小事業者が対象です。ただし、10万円未満(または使用可能期間1年未満)の線と、10万円以上20万円未満を3年に分ける方法は、青色でなくても使えます。
Q. 2026年3月に35万円の機械を買いました。40万円未満なので一括で経費にできますか。
その機械は30万円未満かどうかで判定します。 40万円になったのは、2026年4月1日以後に取得したものからです。35万円なら、使用可能期間1年未満などの例外に該当しない限り、原則として耐用年数にしたがって減価償却していきます。
Q. 15万円の工具は、3年に分けるしかありませんか。
いいえ。3年均等、青色申告の特例、通常の減価償却という選択肢があります。 使える条件やその後の扱いが違うので、自分の場合にどれを選ぶかは税務署か税理士に確認してください。
Q. 開業費は、必ず5年で割らないといけませんか。
60か月の均等償却か、任意償却かを選べます。 任意償却なら、開業費の額の範囲内で、その年に経費へ入れる金額を決めて申告書に書く形になります。
まとめ
買ったものは、取得価額で扱いが分かれます。ただし金額ごとに一つの処理へ自動的に決まるのではなく、条件が重なるところでは選べます。 10万円未満(または使用可能期間1年未満)はその年の経費、10万円以上20万円未満は3年均等を選べ、10万円以上40万円未満は、青色申告をしている一定の中小事業者なら、その年の経費にする特例を選べます(年300万円まで)。これらを選ばなければ、原則として耐用年数にしたがって減価償却します。
そして2026年は、取得した日で線が2本あります。 3月31日までに取得したものは30万円未満、4月1日以後に取得したものは40万円未満です。国税庁のページは対象税目によって更新の時期が違うので、ページ名と「現在法令等」の日付を確かめてください。
開業のために払ったお金は、それだけで開業費になるわけではありません。 車両や機械の購入代金は資産の取得代金として外れ、返還される敷金や保証金も外れます。前家賃も、前払費用として外れます。材料は、年末に残っているものや完成していない工事に使ったものなど、買った年にそのまま全額を経費にできない場合があります。 開業費にあたるものは、その年に入れる金額を自分で決められますが、内容と残額を示せるようにしておくことが前提です。
なお、この記事は制度の説明です。自分の買い物がどれに当たるか、いつ経費にするかという判断は、税務署の相談窓口か税理士に確認してください。 トランジットでお引き受けしているのは、領収書や請求書の整理と入力までで、税務の判断そのものは扱っていません。
独立の前後にやることの順番は、職人が独立する前にやることに整理しています。
参考にした公式情報
- 財務省「令和8年度税制改正の大綱」(2025年12月26日 閣議決定)
- 財務省「令和8年度税制改正の解説」租税特別措置法等(所得税関係)の改正
- 中小企業庁「少額減価償却資産の特例」
- 国税庁「No.2100 減価償却のあらまし」(個人向け)
- 国税庁「No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例」(法人向け)
- 国税庁 質疑応答事例「償却期間経過後における開業費の任意償却」
- 所得税基本通達49-39(少額の減価償却資産又は一括償却資産であるかどうかの判定)
- 租税特別措置法関係通達(所得税編)28の2-2(取得価額の判定単位)、28の2-3(明細書の添付)
- 租税特別措置法28条の2/所得税法2条・37条・47条/所得税法施行令7条・126条・137条・138条・139条・139条の2(e-Gov法令検索)
あわせて読みたい
- インボイスの7割控除とは?|未登録の一人親方が単価の話し合いで確認すること
2026年10月から、インボイス未登録の相手からの仕入れに使える経過措置が8割から7割になりました。請求額が7割になる制度ではありません。一人親方が代金を受け取る場合と応援へ払う場合を分け、数字の例と国のQ&Aから、単価の話し合いで確認することを整理します。
- 材料が上がったとき、元請に何を持っていくか|価格変更の協議に残す資料と建設業法
材料屋からの値上げは、口頭で聞いただけでは、建設業法20条の2の通知に添える根拠情報になりません。価格改定のお知らせやメール、以前と現在の見積書を残し、見積書に一枚添えて出す。契約書の価格変更条項を確認し、申出と回答を文字で残す。許可の有無で法律の位置づけが違う点も含めて、建設業法と国土交通省のガイドラインから整理します。
- 一人親方の労災保険はいくら?|特別加入の掛金早見と、入る前に受ける健康診断
建設の事業の特別加入は、給付基礎日額×365日×17/1000で決まります。日額1万円なら年62,050円。掛金の全段階に加えて、粉じんや振動工具の年数によっては入る前に健康診断が必要なこと、休業補償に「全部労働不能」という条件があること、2027年4月に変わる3つのことを、厚生労働省の資料から整理しました。